
Un bon conseil en placement financier ne consiste pas à désigner un produit « meilleur » qu’un autre. Chaque somme doit répondre à un usage précis : rester disponible pour les imprévus, financer un projet ou être investie assez longtemps pour supporter les variations. Avant de rechercher un rendement, distinguez donc l’argent dont vous pourriez avoir besoin de celui que vous pouvez laisser fructifier.
Partir de votre objectif avant de comparer les placements
Un placement financier est un support sur lequel vous placez un capital dans l’espoir d’obtenir une rémunération, des revenus ou une plus-value. Il peut être très sécurisé, comme un livret réglementé, ou exposé aux marchés, comme des actions détenues dans un PEA ou un compte-titres. Entre les deux, l’assurance-vie, les obligations, les SCPI et les fonds d’investissement proposent des niveaux de risque et de disponibilité différents.
Simulateur d’intérêts composés
Estimez mathématiquement l’évolution d’une épargne avec un capital de départ et des versements mensuels réguliers.
Résultats estimatifs
Formule utilisée
Valeur finale = C × (1 + i)n + V × [((1 + i)n − 1) ÷ i]C = capital initial · V = versement mensuel · i = taux mensuel (taux annuel ÷ 12) · n = nombre de mois (années × 12)
Important : cette simulation est une illustration mathématique, et non une prévision de rendement ni une recommandation de placement. Les frais, la fiscalité, l’inflation et les pertes éventuelles ne sont pas intégrés. Les résultats réels peuvent donc être très différents.
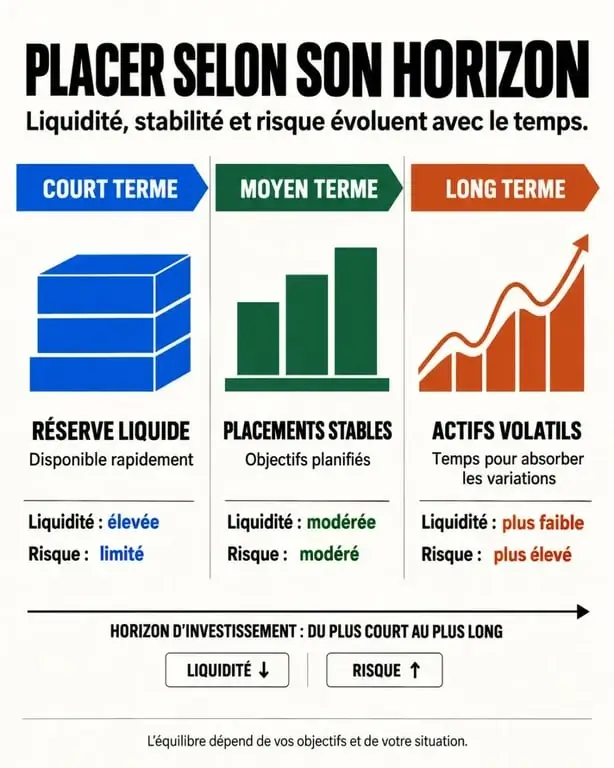
L’épargne de précaution répond à une autre logique. Elle doit rester immédiatement accessible et aussi stable que possible. Elle sert à absorber une dépense imprévue, une période sans revenus ou un projet proche. L’investissement commence lorsque cette réserve est constituée et que l’horizon permet de supporter une éventuelle baisse temporaire.
Les cinq critères qui évitent les mauvais choix
Comparez chaque solution avec les mêmes critères : le rendement potentiel, le risque de perte en capital, la liquidité, la durée recommandée et la fiscalité. Ajoutez les frais, souvent négligés : frais d’entrée, de gestion, d’arbitrage, de transaction ou de sortie. Un rendement affiché en brut n’est pas votre rendement réel. Les impôts, prélèvements et frais le réduisent, tandis que l’inflation diminue le pouvoir d’achat du capital.
- Objectif : sécurité, achat immobilier, retraite, revenus complémentaires ou transmission.
- Horizon : quelques mois, plusieurs années ou plusieurs décennies.
- Disponibilité : retrait libre, vente soumise au marché ou épargne bloquée.
- Risque acceptable : priorité à la stabilité ou capacité à supporter la volatilité.
- Fiscalité : imposition des gains, conditions de durée et éventuelles déductions.
Comparer les grandes familles de placements en un regard
Le tableau ci-dessous permet de situer les principaux supports selon leur usage, leur risque et leur disponibilité. Il ne remplace pas l’analyse de votre situation, mais facilite un premier tri entre épargne disponible, enveloppes fiscales et actifs d’investissement.
| Support | Usage principal | Risque et capital | Disponibilité | Point d’attention |
|---|---|---|---|---|
| Livret A, LDDS, LEP, compte à terme | Précaution et projet court | Risque faible ; cadre protecteur selon le produit | Très bonne pour les livrets ; échéance pour le compte à terme | Rendement parfois insuffisant face à l’inflation |
| Assurance-vie | Projet long, transmission, diversification | Fonds en euros sécurisés ; unités de compte non garanties | Rachat possible, avec délai de traitement | Qualité des supports et frais du contrat |
| PER | Préparer la retraite | Variable selon les supports choisis | En principe limitée jusqu’à la retraite | Déblocage anticipé encadré |
| PEA et compte-titres | Investir en actions sur le long terme | Perte en capital possible | Vente possible ; fiscalité propre à l’enveloppe | Volatilité des marchés |
| SCPI, private equity, crowdfunding | Immobilier indirect ou entreprises non cotées | Capital non garanti et risque d’illiquidité | Variable, parfois limitée | Frais, durée et sélection des projets |
La sécurité : utile, mais pas destinée à tout votre patrimoine
Les livrets réglementés, tels que le Livret A, le LDDS ou le LEP lorsque vous y êtes éligible, conviennent à l’épargne disponible. Le Livret Jeune est réservé aux 12-25 ans. Un compte à terme peut convenir à une somme dont vous connaissez la date d’utilisation. Le PEL et le CEL répondent à des règles particulières liées à l’épargne logement. Ces solutions rassurent, mais leur rémunération doit être appréciée après inflation.
Les enveloppes qui structurent une stratégie patrimoniale
L’assurance-vie est une enveloppe polyvalente. Les fonds en euros visent une protection du capital, tandis que les unités de compte peuvent investir dans des actions, obligations, ETF, OPCVM, immobilier ou fonds thématiques, avec un risque de perte. Le PER est davantage orienté vers la retraite : il peut permettre une déduction fiscale des versements sous conditions, en contrepartie d’une épargne moins disponible. Le PEA est conçu pour l’investissement en actions européennes et bénéficie d’un cadre fiscal spécifique après cinq ans. Le compte-titres offre une liberté d’investissement plus large, sans cet avantage lié à la durée.
Choisir les supports selon votre horizon et votre tempérament
Un profil prudent ne signifie pas refuser tout risque. Il donne la priorité à la disponibilité et à la stabilité. Un profil équilibré accepte une part d’unités de compte ou d’actions pour viser une progression à long terme. Un profil dynamique peut supporter des fluctuations plus marquées, à condition que son horizon soit long et que son budget n’en dépende pas.
À court terme : ne pas confondre placement et argent nécessaire
Pour un apport immobilier, des travaux, un changement de véhicule ou une dépense prévue dans les prochaines années, privilégiez la sécurité. Investir cette somme en actions, en SCPI ou en crowdfunding crée un risque de devoir vendre au mauvais moment. La liquidité a une valeur : elle évite de transformer un imprévu en perte financière.
À long terme : donner du temps aux actifs risqués
Les actions, via des ETF ou des fonds diversifiés, peuvent être envisagées pour un horizon long. Les obligations et fonds obligataires peuvent compléter l’allocation, mais leur valeur évolue notamment avec les taux d’intérêt et la solvabilité des émetteurs. Les SCPI donnent accès à l’immobilier sans gérer de locataires. Elles restent toutefois sensibles au marché immobilier, aux frais, aux revenus locatifs et aux conditions de revente des parts. Le private equity et la dette privée peuvent accroître la diversification, mais impliquent souvent une immobilisation plus longue. Le crowdfunding concentre un risque de projet ou d’émetteur et ne doit pas constituer le socle d’un patrimoine.
Imaginez votre patrimoine comme une toile tendue sur un cadre : les fils les plus solides ne suffisent pas si tous vont dans la même direction. Une réserve liquide, des obligations, des actions de zones variées et, éventuellement, de l’immobilier indirect ne réagissent pas toujours de la même façon aux taux, à l’inflation ou à une baisse boursière. L’objectif n’est pas de multiplier les lignes, mais de créer un ensemble où la faiblesse temporaire d’un support ne compromet pas votre projet global.
Construire une allocation simple plutôt que chercher le rendement miracle
La diversification répartit le risque entre plusieurs classes d’actifs, zones géographiques, secteurs et enveloppes fiscales. Elle ne garantit pas un gain et n’empêche pas les baisses de marché, mais elle limite la dépendance à un seul placement. Elle est particulièrement utile lorsque votre capital devient important ou que vous poursuivez plusieurs objectifs en même temps.
- Constituez votre réserve de sécurité sur des supports disponibles.
- Listez vos projets avec leur échéance et leur montant estimé.
- Choisissez l’enveloppe adaptée : assurance-vie pour la souplesse, PER pour la retraite, PEA pour les actions éligibles, compte-titres pour un univers plus large.
- Investissez progressivement si cela vous aide à gérer la volatilité. Des versements réguliers peuvent être plus confortables qu’un investissement unique.
- Rééquilibrez périodiquement lorsque la répartition s’éloigne de votre objectif initial.
La gestion libre convient à la personne qui veut sélectionner ses supports et les suivre. La gestion pilotée ou déléguée peut simplifier les décisions, notamment au sein d’une assurance-vie ou d’un PER, mais elle implique des frais et ne supprime jamais le risque. Vérifiez aussi si les fonds proposés correspondent réellement à vos préférences, par exemple en matière d’investissement socialement responsable.
Lire la fiscalité, les frais et les risques avant de souscrire
La fiscalité ne doit pas être le seul motif d’un investissement. Elle améliore ou dégrade le résultat net, mais un produit mal adapté reste un mauvais produit, même lorsqu’il est fiscalement attractif. L’assurance-vie est souvent appréciée pour son ancienneté fiscale après huit ans et pour la transmission via la clause bénéficiaire. Le PEA est généralement évalué sur une durée d’au moins cinq ans. Le PER peut offrir un avantage à l’entrée, mais les règles de sortie et l’imposition future doivent être comprises avant tout versement.
Une checklist indispensable avant la signature
- Le capital est-il garanti, partiellement protégé ou entièrement exposé ?
- À quelles conditions puis-je récupérer mon argent, et dans quels délais ?
- Quels frais s’appliquent à chaque étape et quel est leur effet sur plusieurs années ?
- Le rendement annoncé est-il passé, espéré ou contractuellement garanti ?
- Le produit correspond-il à mon horizon, y compris en cas d’imprévu ?
- L’intermédiaire est-il autorisé à proposer ce service et son statut est-il clair ?
Si vous hésitez entre plusieurs enveloppes ou si votre situation familiale, professionnelle ou fiscale est complexe, un professionnel peut apporter un cadre utile. Demandez-lui d’expliciter ses frais, son mode de rémunération, les risques des solutions retenues et les raisons pour lesquelles elles correspondent à votre profil. Un conseil de qualité rend vos choix plus compréhensibles, sans promettre une performance certaine.
Je publie et développe des médias web sur divers sujets depuis plus d’une décennie, et La grange du Web représente notre projet le plus récent. Nous souhaitons apporter toujours plus de valeurs et de qualité à nos articles afin de vous faire découvrir notre passion pour les nouvelles applications du web. Notre but est de vous aider à développer votre business avec les meilleurs services du b2b. Nous souhaitons vous apporter toujours plus d’informations sur les nouvelles tendances du web et les outils disponibles pour vous faire avancer avec votre entreprise


