La comptabilisation d’un abonnement logiciel ne dépend ni de son prix seul ni de sa fréquence de paiement. Elle dépend d’abord de ce que l’entreprise obtient réellement : un accès à une plateforme, un droit d’utilisation durable, un logiciel livré avec un ordinateur ou des prestations distinctes de maintenance et de paramétrage. Cette qualification détermine le compte à utiliser, la TVA déductible, le fournisseur à créditer et les éventuelles écritures de clôture.
Commencer par lire le contrat plutôt que la facture
Le libellé « abonnement logiciel » recouvre des situations différentes. En mode Software as a Service (SaaS), l’utilisateur se connecte à un logiciel hébergé par l’éditeur. Celui-ci conserve généralement la propriété de la solution, assure les mises à jour et peut limiter l’accès à la durée du contrat. La dépense rémunère alors un service ou une location. Elle est en principe enregistrée en charge d’exploitation.
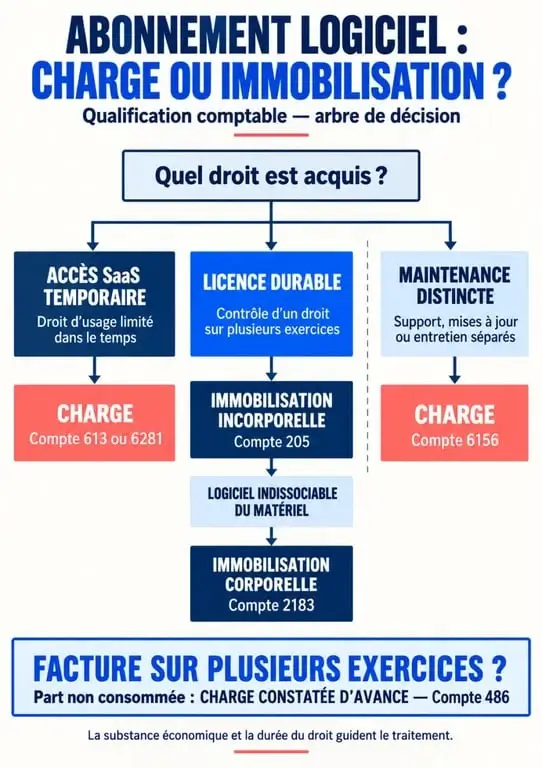
À l’inverse, une licence perpétuelle ou un droit d’exploitation autonome, utilisable durablement par l’entreprise, peut former une immobilisation incorporelle. Le logiciel procure alors des avantages économiques futurs au-delà de l’exercice et l’entreprise dispose d’un droit identifiable. Le règlement ANC n°2023-05, publié le 10 novembre 2023 et homologué par arrêté du 26 décembre 2023, s’applique aux exercices ouverts à compter du 1er janvier 2024. L’analyse de la substance du contrat reste donc essentielle.
Les quatre questions qui orientent l’imputation
- L’éditeur conserve-t-il le contrôle du logiciel et fournit-il uniquement un accès distant ?
- Le droit d’utilisation est-il limité à une période d’abonnement ou acquis de manière durable ?
- Le logiciel est-il séparable du matériel ou préinstallé et indissociable d’un équipement ?
- La facture distingue-t-elle la licence, l’hébergement, le support, la maintenance, la formation et le paramétrage ?
Ces réponses permettent d’éviter deux erreurs opposées : immobiliser abusivement un abonnement cloud ou passer immédiatement en charge l’acquisition d’un logiciel autonome. Conservez le bon de commande, les conditions générales, la facture détaillée ainsi que les dates de début et de fin du service. Ces pièces justifient le choix comptable retenu.
Choisir le compte selon la nature de la solution informatique
| Situation | Compte généralement utilisé | Traitement |
|---|---|---|
| Accès SaaS assimilable à une location | 613 | Charge d’exploitation |
| Prestation informatique ou accès à un service selon la nomenclature interne | 6281 | Charge de services |
| Licence autonome immobilisable | 205 ou 2053 | Immobilisation incorporelle |
| Logiciel de faible valeur | 6064 | Charge directe |
| Maintenance applicative distincte | 6156 | Entretien et maintenance |
| Logiciel préinstallé indissociable d’un ordinateur | 2183 | Immobilisation avec le matériel |
Le compte 613 convient lorsqu’un abonnement SaaS s’analyse comme la mise à disposition temporaire d’une solution. Le compte 6281 peut être retenu lorsque la prestation relève davantage des services informatiques. Le choix doit rester cohérent et documenté, puis être appliqué de façon constante aux contrats comparables. Le compte 651 peut aussi concerner certaines redevances. Son emploi dépend de la nature exacte du droit concédé.
Faible valeur, matériel et licence durable
Un logiciel de faible valeur peut être enregistré directement en charge, souvent au compte 6064. Une tolérance fiscale couramment citée concerne les biens dont la valeur unitaire n’excède pas 500 euros HT. Elle ne dispense toutefois pas d’apprécier la politique comptable de l’entreprise et la nature de l’acquisition. Un logiciel intégré de manière indissociable à un ordinateur suit le traitement du matériel, en compte 2183.
Pour une licence immobilisée, le compte 205 ou 2053 est débité à la date d’acquisition ou de mise en service, selon le cas. La dépense est ensuite amortie sur sa durée réelle d’utilisation. Les pratiques rencontrées se situent fréquemment entre 1 et 3 ans, même si une durée comprise entre 1 et 7 ans peut être appropriée selon le logiciel et le contrat.
Passer les écritures d’une facture SaaS ou d’une licence
Facture d’abonnement SaaS de 1 000 euros HT
Pour un abonnement SaaS français facturé 1 000 euros HT avec une TVA à 20 %, l’écriture à la réception de la facture est généralement la suivante :
| Compte | Débit | Crédit |
|---|---|---|
| 613 Locations ou 6281 Services informatiques | 1 000 euros | |
| 44566 TVA déductible sur autres biens et services | 200 euros | |
| 401 Fournisseurs | 1 200 euros |
Au règlement, le compte 401 est débité et le compte de banque est crédité. La TVA n’est déductible que dans la mesure où l’entreprise y a droit. En présence d’un droit à déduction partiel ou nul, la part non récupérable augmente le coût comptabilisé. Le compte de charge et le compte de TVA doivent donc être contrôlés avec le régime fiscal applicable.
Acquisition d’une licence immobilisable de 1 000 euros HT
Lorsque la licence constitue une immobilisation, l’écriture diffère : le compte 205 ou 2053 est débité de 1 000 euros, le compte 44562 « TVA déductible sur immobilisations » de 200 euros, et le compte 404 « Fournisseurs d’immobilisations » est crédité de 1 200 euros. À chaque clôture, la dotation aux amortissements est enregistrée au débit du compte 68111 et au crédit du compte 2805, pour la quote-part correspondant à l’usage de l’exercice.
Ventiler les contrats hybrides avant de comptabiliser
Un même fournisseur peut facturer une licence, de l’hébergement cloud, du support téléphonique, de la maintenance applicative et des frais d’intégration. Ne traitez pas automatiquement l’ensemble comme un abonnement SaaS. Si les composantes sont séparables et chiffrées, ventilez-les : accès hébergé en 613 ou 6281, maintenance en 6156, licence immobilisable en 205 et, selon leur nature, frais de paramétrage ou de migration à analyser séparément.
Une facture globale peut regrouper des prestations qui n’ont ni la même durée ni le même effet économique. Demander à l’éditeur une annexe de ventilation peut rendre l’imputation plus fiable et faciliter le contrôle ultérieur. Cette ventilation améliore aussi le suivi du coût total de possession : elle distingue l’accès récurrent, l’entretien de l’existant et la création éventuelle d’une ressource durable.
Les remises doivent être imputées sur la composante concernée. En cas d’avoir après résiliation ou changement de formule, rapprochez-le de la charge ou de l’immobilisation initiale. Pour une offre gratuite suivie d’un renouvellement automatique, seule la période facturée crée une écriture. Surveillez néanmoins la date d’engagement pour anticiper le budget et les contrôles de clôture.
Rattacher l’abonnement logiciel au bon exercice et contrôler la TVA
Une facture annuelle ne doit pas fausser le résultat de l’exercice qui la reçoit. Si elle couvre une période allant au-delà de la date de clôture, la part relative à l’exercice suivant est une charge constatée d’avance. Elle est transférée au compte 486 à la clôture, puis reprise au début de l’exercice suivant. Le principe d’indépendance des exercices s’applique, que l’abonnement soit payé ou non.
Exemple : une facture de 1 200 euros HT est émise pour douze mois à compter du 1er octobre. Au 31 décembre, trois mois seulement concernent l’exercice clos. Neuf mois, soit 900 euros HT, doivent être neutralisés en charge constatée d’avance via le compte 486. Cette régularisation porte sur le montant HT lorsque la TVA a été déduite intégralement à la réception de la facture.
Le compte 4886 pour un suivi mensuel interne
Le compte 4886 « Compte de répartition périodique des charges » répond à une autre logique. Il permet d’étaler périodiquement une charge dans une comptabilité organisée en abonnements. Il ne remplace pas le compte 486 lors d’une clôture. Le premier sert à la répartition interne au fil des mois ; le second constate, à une date donnée, la fraction payée ou comptabilisée d’avance.
Enfin, vérifiez le pays d’établissement de l’éditeur. Avec un fournisseur étranger, une autoliquidation de TVA peut être nécessaire. La facture, le numéro de TVA, la localisation du fournisseur et le statut fiscal de l’entreprise doivent être contrôlés avant la déclaration. En cas de contrat complexe ou de TVA internationale, une validation par l’expert-comptable sécurise l’écriture et la documentation associée.
Je publie et développe des médias web sur divers sujets depuis plus d’une décennie, et La grange du Web représente notre projet le plus récent. Nous souhaitons apporter toujours plus de valeurs et de qualité à nos articles afin de vous faire découvrir notre passion pour les nouvelles applications du web. Notre but est de vous aider à développer votre business avec les meilleurs services du b2b. Nous souhaitons vous apporter toujours plus d’informations sur les nouvelles tendances du web et les outils disponibles pour vous faire avancer avec votre entreprise