
Une compétence au croisement de l’administratif, de la comptabilité et de la trésorerie
Dans une entreprise ou un cabinet, la gestion client suit un cycle précis : une prestation ou une vente est réalisée, un document commercial est émis, la facture est comptabilisée, le paiement est enregistré puis le solde du compte client est vérifié. À chaque étape, l’objectif est de disposer d’informations exactes, traçables et disponibles au bon moment.
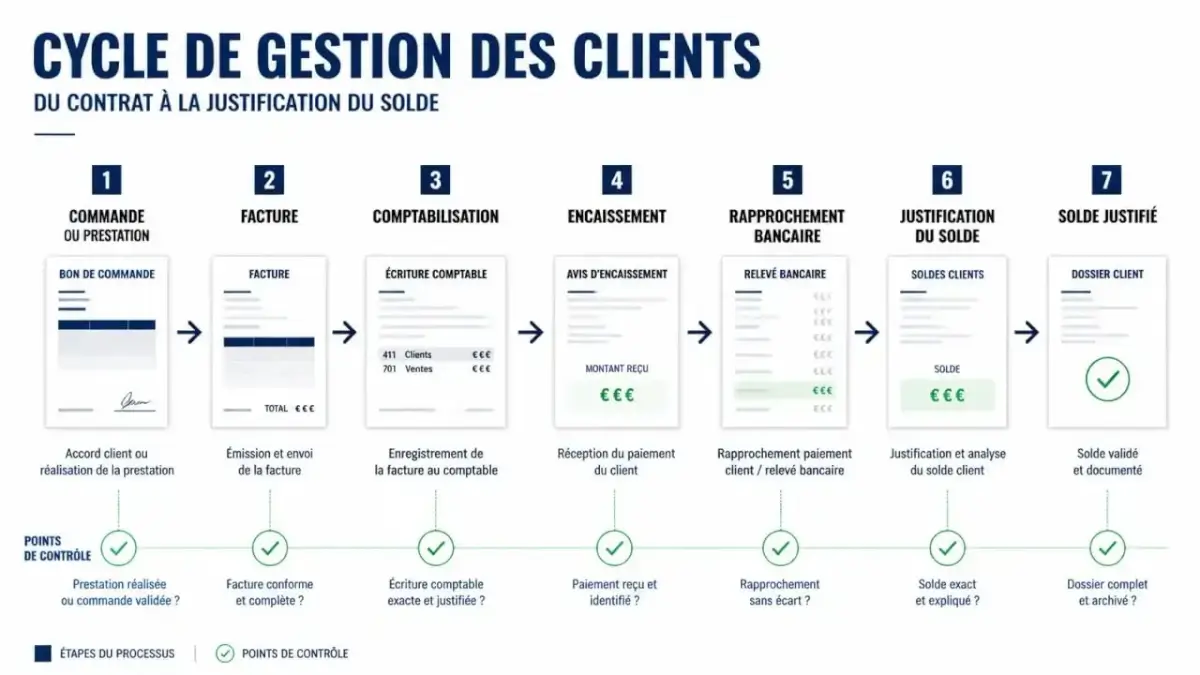
Le volet administratif couvre l’organisation des pièces, le contrôle des informations figurant sur les documents commerciaux, le classement papier ou dématérialisé et la communication avec les interlocuteurs concernés. Le volet comptable traduit ces opérations dans les comptes de l’entreprise, conformément au plan comptable, aux règles fiscales applicables et aux procédures internes.
Ce que la mission inclut, et ce qu’elle n’inclut pas
Le professionnel traite les opérations courantes liées au client : création ou mise à jour des données, préparation et contrôle des factures, enregistrement comptable, suivi des échéances, rapprochement avec les mouvements bancaires et relance des retards de paiement. Il peut aussi préparer les éléments nécessaires à la résolution d’une réclamation simple ou d’un litige courant.
En revanche, il ne décide pas seul d’un abandon de créance, d’une politique commerciale ou d’une action contentieuse. Ces décisions relèvent généralement de la direction, du service crédit, du responsable comptable ou d’un conseil externe. Savoir identifier cette limite fait partie d’un exercice rigoureux du métier.
Les opérations réalisées au quotidien, de la facture au contrôle du compte
La qualité de la gestion clients repose sur une chaîne d’opérations cohérente. Une erreur dans une référence, un taux, une date d’échéance ou une coordonnée de paiement peut entraîner une contestation, un retard d’encaissement ou un solde comptable inexpliqué. Le travail consiste donc autant à produire qu’à vérifier.
| Étape | Actions principales | Résultat attendu |
|---|---|---|
| Facturation | Contrôler les données commerciales, éditer et transmettre la facture | Une pièce complète, conforme et traçable |
| Comptabilisation | Enregistrer la créance client et classer le justificatif | Un compte client reflétant l’opération réelle |
| Encaissement | Identifier le règlement, rapprocher le mouvement bancaire, lettrer si nécessaire | Un solde actualisé |
| Suivi | Consulter l’échéancier, relancer et analyser les écarts | Des retards traités sans perdre l’historique |
Contrôler et justifier les soldes clients
Un compte client créditeur ou débiteur n’est pas seulement un chiffre à regarder en fin de mois. Il doit pouvoir être expliqué par des factures, avoirs, règlements ou avances identifiés. La justification du solde consiste à rapprocher le détail comptable avec les pièces disponibles et, si besoin, avec les informations du client ou des équipes internes.
Les échéanciers clients donnent une vision des montants échus et à venir. Ils aident à prioriser les relances et à anticiper les entrées de trésorerie. Une relance efficace est factuelle : elle rappelle le numéro de facture, la date d’échéance, le montant restant dû et le moyen de régulariser. Elle reste courtoise, car l’enjeu est aussi de conserver la qualité de la relation commerciale.
Les outils et réflexes qui rendent le suivi fiable
Cette activité s’effectue sur un logiciel de comptabilité, un logiciel de gestion intégré ou plusieurs outils reliés entre eux : gestion commerciale, facturation, banque et tableurs de suivi. La maîtrise attendue ne se résume pas à cliquer dans une interface : il faut comprendre l’impact d’une saisie sur le compte client, les états de suivi et la trésorerie.
Créer un circuit de traitement lisible
Un bon processus définit qui transmet la pièce, qui la contrôle, qui valide une anomalie et où le document est archivé. Les procédures internes encadrent aussi les droits d’accès, les délais de traitement et les règles de confidentialité. Les informations de facturation, coordonnées bancaires et historiques de règlement doivent être manipulés avec discrétion.
Il est utile de visualiser la gestion client comme un corridor : une facture entre par une porte, circule entre le commercial, l’administration, la comptabilité et la banque, puis sort seulement lorsque le règlement est identifié et le compte soldé. Si une porte intermédiaire reste fermée (bon de commande absent, avoir non transmis, virement sans référence), l’information se bloque. Repérer précisément l’endroit où elle s’arrête évite les relances injustifiées et les recherches interminables en fin de période.
Traiter une réclamation sans désorganiser les comptes
Lorsqu’un client conteste une facture, il faut d’abord réunir les éléments utiles : commande, preuve de livraison ou de réalisation, conditions convenues, facture et échanges. Une réclamation ne justifie pas automatiquement de modifier un enregistrement. Selon la décision validée, l’opération peut conduire à une correction, à l’émission d’un avoir ou au maintien de la créance.
Cette méthode protège l’entreprise comme le client : chaque ajustement repose sur une pièce et reste compréhensible pour toute personne qui reprend le dossier.
Formation et certification : comment évaluer un parcours pertinent
« Assurer la gestion administrative et comptable des clients » peut être enseigné comme un bloc de compétences ou un certificat de compétences professionnelles, souvent dans un parcours menant à un titre professionnel. Le contenu porte habituellement sur les documents commerciaux, les opérations comptables courantes, le suivi des comptes clients, les règlements, les relances et les contrôles.
Avant de choisir une formation, il convient de vérifier le référentiel visé, le niveau de validation, les modalités d’évaluation et la part réservée aux mises en situation sur logiciel. Certains parcours citent notamment les références RNCP37121 ou RNCP37123 : il faut vérifier que la référence correspond bien au programme et à la certification recherchés au moment de l’inscription.
Le niveau de validation se situe le plus souvent au niveau 4, équivalent baccalauréat, dans la nomenclature des certifications professionnelles. La validation peut s’effectuer par blocs, sous forme de certificats de compétences professionnelles (CCP1, CCP2), ce qui permet de sécuriser un parcours interrompu ou de le compléter progressivement. Certains organismes communiquent aussi leurs résultats : un taux de réussite à l’examen autour de 83 % et un taux d’insertion à 6 mois proche de 60 % ont ainsi été observés sur une promotion récente, à titre indicatif.
À titre d’exemple, une offre de l’AFPA mentionne une durée de 287 heures, soit environ 8 semaines, et un prix net de taxe de 3 584 €. Ces indications décrivent une offre précise : elles ne permettent pas de comparer automatiquement toutes les formations, dont les durées, rythmes, prérequis et financements peuvent varier.
Débouchés et critères pour se projeter dans le métier
Cette compétence est le socle de plusieurs métiers : comptable assistant, secrétaire comptable, assistant administratif et comptable, ou gestionnaire de facturation, selon l’organisation de l’employeur. Elle s’exerce dans des entreprises de toute taille, des associations, des collectivités ou des cabinets d’expertise comptable, sous l’encadrement d’un responsable lorsque les dossiers gagnent en complexité.
Les qualités les plus utiles sont la rigueur, le sens de l’organisation, l’aisance avec les outils numériques et une communication mesurée. Il faut également aimer résoudre des écarts concrets : un paiement partiel, une facture dupliquée, une référence manquante ou une échéance dépassée.
Pour comparer des organismes, ne regardez pas uniquement l’intitulé ou la durée. Demandez quelles opérations sont réellement pratiquées, quels logiciels sont utilisés, comment l’évaluation vérifie la justification des comptes et si un accompagnement vers l’emploi est prévu. Une formation pertinente doit permettre de passer d’une liste de tâches à une méthode de travail fiable, applicable dès le premier poste.
Je publie et développe des médias web sur divers sujets depuis plus d’une décennie, et La grange du Web représente notre projet le plus récent. Nous souhaitons apporter toujours plus de valeurs et de qualité à nos articles afin de vous faire découvrir notre passion pour les nouvelles applications du web. Notre but est de vous aider à développer votre business avec les meilleurs services du b2b. Nous souhaitons vous apporter toujours plus d’informations sur les nouvelles tendances du web et les outils disponibles pour vous faire avancer avec votre entreprise


