
Le coût de l’affacturage ne se résume pas au pourcentage annoncé par un factor. Une offre peut sembler attractive, puis devenir sensiblement plus chère lorsque s’ajoutent le financement des avances, la gestion des factures, les services annexes et certaines conditions contractuelles. Pour comparer utilement les solutions, il faut distinguer chaque poste et le rapporter à votre usage réel.
Décomposer le coût de l’affacturage avant de comparer les offres
L’affacturage permet à une entreprise de céder ses créances clients à une société d’affacturage. Celle-ci avance tout ou partie du montant des factures, puis se charge, selon le contrat, du recouvrement et parfois de la garantie contre les impayés. Cette prestation combine plusieurs services : c’est pourquoi son prix comporte généralement plusieurs lignes.
Calcul du coût réel d’une facture affacturée
Saisissez les conditions de votre offre pour estimer le coût total de l’affacturage et le comparer au montant de la facture.
Résultat de l’estimation
Commission d’affacturage = montant de la facture × taux de commission.
Commission de financement = montant avancé × taux annuel × (jours / 365).
Coût total = commission d’affacturage + commission de financement + frais fixes.
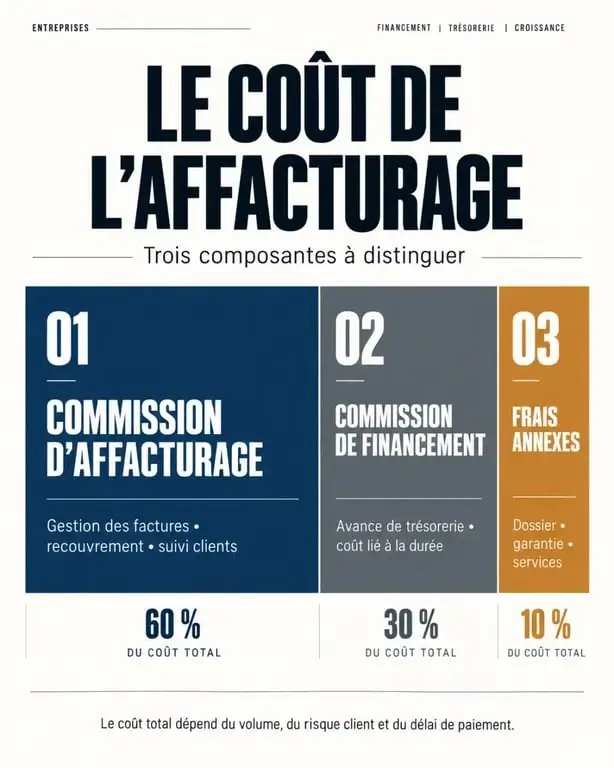
La commission d'affacturage rémunère la gestion
La commission d'affacturage couvre habituellement l'administration des factures cédées, le suivi des encaissements, les relances et la comptabilité associée. Elle est le plus souvent calculée en pourcentage du chiffre d'affaires confié au factor. Son niveau dépend notamment du volume de factures, du nombre de débiteurs, de la qualité des informations transmises et du niveau de service demandé.
Une entreprise qui émet peu de factures élevées n'a pas le même profil de coût qu'une structure qui traite de nombreuses petites factures. Le pourcentage affiché ne suffit donc pas : vérifiez aussi s'il existe un minimum de commission, des frais par facture ou des frais de traitement spécifiques.
La commission de financement dépend du temps d'avance
Lorsque le factor avance les fonds avant le règlement du client, il applique une commission de financement. Elle rémunère l'argent mobilisé pendant la période séparant l'avance de l'encaissement effectif. Elle est généralement liée à un taux et à la durée d'utilisation des fonds.
Deux entreprises ayant le même montant de factures cédées peuvent ainsi supporter un coût différent. Si vos clients règlent à 30 jours, le financement est mobilisé moins longtemps que s'ils paient à 60 ou 90 jours. L'analyse doit donc porter sur le délai moyen de règlement réel, et non uniquement sur le délai théorique inscrit sur vos factures.
Les frais complémentaires peuvent modifier l'équation
Frais de dossier, abonnement, mise en place, gestion des litiges, notifications aux clients, assurance-crédit, frais de virement ou pénalités liées à un volume minimum : les éléments annexes varient fortement d'un contrat à l'autre. Ils ne rendent pas nécessairement une offre mauvaise, mais ils doivent être identifiés dès le départ pour éviter une comparaison incomplète.
| Poste de coût | Ce qu'il rémunère | Point à contrôler |
|---|---|---|
| Commission d'affacturage | Gestion des créances et recouvrement | Pourcentage, minimums et frais par facture |
| Commission de financement | Avance de trésorerie | Taux appliqué et durée financée |
| Services annexes | Garantie, dossier, outils, opérations spécifiques | Forfaits, exclusions et conditions de déclenchement |
Calculer le coût réel sur une facture et sur une année
Le bon réflexe consiste à transformer les tarifs du contrat en euros. Prenez une période représentative : un mois d'activité, un lot de factures ou une année prévisionnelle. Additionnez les commissions de gestion, les coûts de financement et les frais fixes, puis rapportez le total au montant effectivement financé ou au chiffre d'affaires cédé.
Un exemple de lecture, sans se limiter au taux affiché
Supposons une facture de 20 000 euros cédée, avec une avance versée avant l'échéance client. Le coût final dépendra de la commission de service, du nombre de jours pendant lesquels l'avance reste utilisée, ainsi que des frais éventuellement facturés pour cette opération. Un taux de commission bas peut être contrebalancé par un coût de financement élevé ou par des frais fixes importants si le volume de factures est faible.
Pour obtenir une vision exploitable, demandez une simulation basée sur vos propres flux : montant moyen des factures, nombre de clients, délais de paiement, taux d'avoirs, factures litigieuses et saisonnalité. Une estimation construite sur un volume trop optimiste peut masquer des seuils minimums ou des frais qui pèseront davantage dans votre situation.
La réserve de garantie n'est pas toujours un coût, mais elle affecte la trésorerie
Le factor peut conserver une partie des sommes cédées dans une réserve de garantie. Cette retenue sert à couvrir, selon les modalités prévues, les impayés, avoirs ou litiges. Elle ne doit pas être confondue automatiquement avec une commission : c'est surtout une part de trésorerie non disponible immédiatement.
C'est un point souvent sous-estimé. Une entreprise peut voir son besoin de financement diminuer grâce aux avances, tout en gardant une tension de caisse si la réserve est élevée ou se libère tardivement. Demandez le mode de calcul de cette réserve, ses conditions de restitution et son impact sur le montant net réellement reçu.
Les paramètres qui font varier fortement la facture
Le coût de l'affacturage est ajusté au risque et à la complexité opérationnelle du portefeuille client. Le factor évalue notamment la solidité des débiteurs, la concentration du chiffre d'affaires, l'ancienneté des créances et la régularité des flux. Un portefeuille diversifié, composé de clients solvables et de factures peu contestées, est généralement plus simple à gérer.
Le volume cédé peut améliorer la négociation, mais des seuils minimums restent à surveiller. Le délai de paiement compte tout autant : plus l'avance est utilisée longtemps, plus le financement pèse dans le coût total. Dépendre de quelques gros donneurs d'ordre accroît aussi le risque perçu par le factor, tandis qu'un taux élevé de litiges et d'avoirs ralentit les encaissements et complique le recouvrement. Enfin, le type d'affacturage choisi, avec ou sans recours, notifié ou confidentiel, ne donne pas accès aux mêmes garanties ni aux mêmes services : ces différences se retrouvent directement dans le tarif proposé.
La circulation de l'argent mérite aussi une attention particulière. Dans une entreprise, le courant de trésorerie ne suit pas toujours le trajet évident facture, paiement, banque : un avoir tardif, une retenue contractuelle ou une contestation peut créer un contre-courant qui immobilise des fonds. Cartographier le chemin d'une facture, depuis son émission jusqu'à la libération complète de la réserve, permet de repérer les points où l'affacturage accélère réellement l'encaissement et ceux où la trésorerie reste bloquée.
Comparer deux contrats d'affacturage sur une base équivalente
Comparer uniquement les taux annoncés revient à comparer des offres qui ne couvrent pas forcément le même périmètre. Avant de choisir, mettez les propositions sur une même base : même volume de chiffre d'affaires cédé, mêmes délais clients, même type de garantie et même niveau d'avance.
Les questions à poser avant la signature
- Quel montant est avancé dès la cession de la facture et quelle part reste en réserve ?
- Quels frais sont fixes, lesquels sont proportionnels et lesquels sont facturés à l'opération ?
- Quel taux de financement s'applique, sur quelle base et jusqu'à quelle date ?
- Le contrat impose-t-il un volume minimum, une durée d'engagement ou des frais de sortie ?
- Comment sont traités les litiges, les impayés, les avoirs et les dépassements d'encours ?
- La garantie contre les impayés est-elle incluse ou facturée séparément ?
Demandez un projet de tarification détaillé plutôt qu'un simple taux promotionnel. L'objectif n'est pas de trouver systématiquement l'affacturage le moins cher, mais celui dont les coûts, les avances et les règles de fonctionnement correspondent à votre cycle d'exploitation.
Réduire le coût sans fragiliser la relation avec vos clients
Une meilleure qualité de facturation peut contribuer à maîtriser les frais. Émettre des factures exactes, joindre les bons de commande ou preuves de livraison, traiter rapidement les litiges et mettre à jour les informations clients limite les retards évitables. Ces actions facilitent le recouvrement et rendent votre portefeuille plus lisible lors d'une négociation.
Céder les créances de manière cohérente avec votre besoin compte aussi. Si l'entreprise finance des factures alors que sa trésorerie est déjà confortable, la commission de financement peut devenir inutilement lourde. À l'inverse, une utilisation ciblée pendant les périodes de croissance, de saisonnalité ou de longs délais clients peut rendre le coût plus acceptable au regard de la sécurité de caisse obtenue.
Enfin, relisez régulièrement le contrat à la lumière des flux réellement observés. Une entreprise qui grandit, diversifie ses clients ou raccourcit ses délais de paiement peut disposer de meilleurs arguments pour renégocier ses commissions, ses minimums et ses conditions d'encours.
Je publie et développe des médias web sur divers sujets depuis plus d’une décennie, et La grange du Web représente notre projet le plus récent. Nous souhaitons apporter toujours plus de valeurs et de qualité à nos articles afin de vous faire découvrir notre passion pour les nouvelles applications du web. Notre but est de vous aider à développer votre business avec les meilleurs services du b2b. Nous souhaitons vous apporter toujours plus d’informations sur les nouvelles tendances du web et les outils disponibles pour vous faire avancer avec votre entreprise


