
La facturation fournisseur désigne le traitement des factures d’achat reçues par une entreprise, de leur réception jusqu’à leur paiement et leur archivage. Pour fonctionner, ce circuit doit répondre à trois questions : la dépense est-elle justifiée, son montant est-il correct et qui autorise son règlement ? Une organisation claire évite les doubles paiements, les validations oubliées et les tensions de trésorerie.
Une facture d’achat engage plusieurs équipes, pas seulement la comptabilité
Une facture fournisseur matérialise la somme réclamée par un vendeur pour des biens ou des services. Le même document est une facture client pour celui qui l’émet et une facture fournisseur pour l’entreprise qui le reçoit. Il sert à justifier l’achat, enregistrer la dette et, lorsque les conditions sont réunies, déduire la TVA.
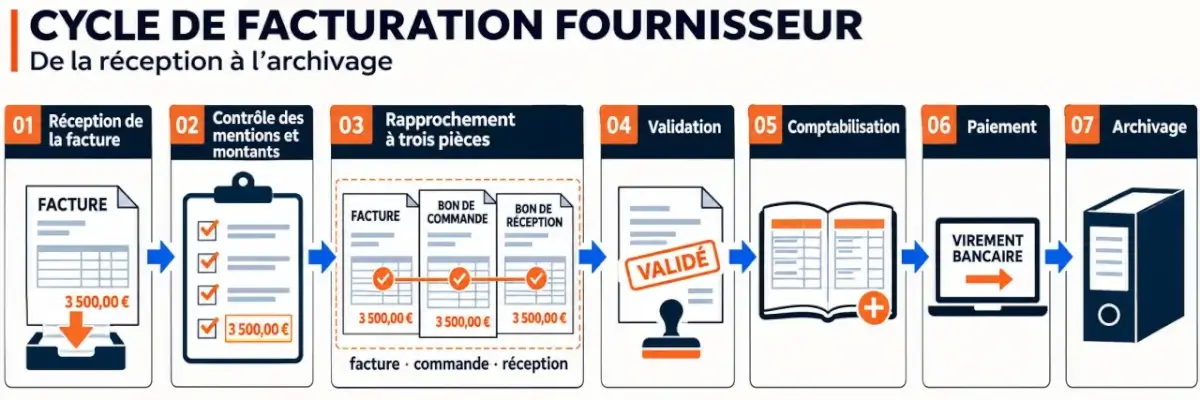
La comptabilité fournisseurs suit ces dettes, leurs échéances et leurs règlements. Elle travaille avec les achats, qui connaissent les conditions négociées, et les équipes opérationnelles, qui confirment la livraison ou la réalisation de la prestation. La personne habilitée à engager le paiement intervient ensuite selon les délégations internes.
Première mesure utile : centraliser les documents dans un point d’entrée identifié et tenir une fiche fournisseur fiable. Celle-ci rassemble l’identité juridique, les coordonnées, les conditions de paiement et les informations bancaires vérifiées. Une facture reçue par plusieurs collaborateurs ne doit pas devenir plusieurs demandes de règlement.
Attribuez également un statut explicite à chaque document : reçu, en contrôle, en litige, validé, programmé ou payé. Ce suivi permet de répondre au fournisseur sans rechercher l’information dans une succession de courriels.
Contrôler la dépense avant d’autoriser son règlement
Vérifier le document et rapprocher les justificatifs
Le contrôle commence par l’identité du fournisseur et de l’entreprise facturée, le numéro et la date de facture, la désignation des achats, les quantités, les prix, les remises et les montants HT, TVA et TTC. Vérifiez aussi l’échéance, les conditions de règlement et les mentions fiscales applicables. Une TVA affichée n’est pas automatiquement déductible : son traitement dépend notamment de l’opération et du droit à déduction de l’entreprise.
Le rapprochement à trois facteurs, ou 3-way matching, compare trois documents : la facture, le bon de commande et le bon de réception. La commande prouve ce qui était prévu ; la réception confirme ce qui a été livré ; la facture indique ce qui est réclamé. Pour une prestation, une attestation de service fait peut justifier son exécution.
Si la facture porte sur une quantité supérieure à celle reçue, l’écart doit être expliqué avant validation. Selon le cas, demandez une correction ou un avoir, et documentez le litige sans modifier vous-même la facture du fournisseur.
Prévoir les exceptions et sécuriser l’approbation
Les loyers, abonnements et prestations récurrentes n’ont pas toujours de bon de commande. Rapprochez-les alors du contrat : période facturée, tarif, indexation éventuelle et absence de chevauchement. Pour les acomptes, contrôlez leur déduction sur la facture de solde afin de ne pas régler deux fois la même dépense.
Pensez le contrôle comme une maille : chaque facture doit rester reliée à sa commande, à sa preuve de réception et à son approbateur. Une pièce isolée constitue un point faible, même si son montant paraît cohérent. Conserver ces liens dans le dossier permet de reconstituer la décision de paiement sans dépendre de la mémoire d’un salarié.
Le circuit d’approbation doit préciser qui valide la réalité de l’achat et qui autorise le paiement, avec des remplaçants en cas d’absence. Tout changement d’IBAN mérite un contrôle indépendant, par exemple un appel à un interlocuteur connu sur un numéro déjà vérifié, et non à celui indiqué dans le message demandant la modification.
Enregistrer, payer et conserver une trace exploitable
L’enregistrement comptable et l’autorisation de paiement sont deux opérations distinctes. Une facture peut devoir être comptabilisée alors que son règlement reste bloqué pour vérification. L’imputation dépend de la nature de l’achat : charge, stock ou immobilisation, avec une affectation analytique si nécessaire.
Pour un achat courant soumis à une TVA déductible, l’écriture débite le compte de charge et le compte de TVA déductible, puis crédite le compte fournisseur du montant TTC. Au règlement, le compte fournisseur est débité et le compte bancaire crédité. Les acomptes, immobilisations ou opérations internationales nécessitent un traitement adapté.
| Étape | Responsable habituel | Trace à conserver |
|---|---|---|
| Réception | Comptabilité | Facture et date de réception |
| Contrôle et rapprochement | Comptabilité, achats, opérationnels | Commande, réception ou contrat |
| Validation | Responsable habilité | Accord et éventuelles réserves |
| Comptabilisation | Comptabilité | Écriture reliée au justificatif |
| Paiement | Trésorerie ou signataire autorisé | Ordre et preuve de règlement |
| Archivage | Comptabilité | Dossier complet et accessible |
Planifiez les paiements selon les échéances contractuelles et les plafonds légaux applicables. En France, hors régimes particuliers, le délai convenu entre professionnels ne peut généralement pas dépasser 60 jours après émission, ou 45 jours fin de mois sous conditions. À défaut d’accord, le délai de principe est de 30 jours après réception des marchandises ou exécution de la prestation. Un circuit interne trop lent ne repousse pas ces obligations.
Après paiement, rapprochez le mouvement bancaire de la dette et archivez le dossier. En France, les factures doivent être conservées pendant dix ans au titre des obligations comptables. L’archivage doit préserver leur intégrité, leur lisibilité et leur accessibilité ; un simple classement de pièces jointes dispersées ne suffit pas à organiser une piste d’audit fiable.
Préparer la réception électronique sans la confondre avec un PDF
Une facture électronique au sens de la réforme française comporte des données structurées permettant son traitement informatique. Un document papier numérisé ou un simple PDF envoyé par courriel ne répond donc pas, à lui seul, aux exigences du nouveau circuit.
- 1er septembre 2026 : toutes les entreprises établies en France et assujetties à la TVA doivent pouvoir recevoir des factures électroniques ; les grandes entreprises et les ETI doivent également les émettre pour les opérations concernées.
- 1er septembre 2027 : l’obligation d’émission s’étend aux PME et aux micro-entreprises concernées.
La franchise en base de TVA ne signifie pas nécessairement être hors du champ de la réforme. Vérifiez votre situation et les opérations concernées. La réception passe par une plateforme agréée, directement ou via une solution compatible. Pour les factures destinées aux entités publiques, Chorus Pro constitue le circuit de référence, avec une obligation généralisée depuis 2020.
Quatre nouvelles mentions obligatoires sont annoncées à compter du 1er septembre 2026. Préparez vos référentiels et vos contrôles avec votre éditeur. Distinguez aussi la facturation électronique de l’e-reporting, qui concerne la transmission de certaines données de transaction ou de paiement à l’administration.
Automatiser les tâches répétitives, pas supprimer les contrôles
Le traitement manuel peut convenir à un faible volume, mais devient fragile lorsque les factures, approbateurs et canaux se multiplient. Medius indique que 84 % de la journée type d’un comptable est consacrée aux tâches manuelles : ce chiffre illustre l’enjeu, sans préjuger du temps récupérable dans chaque organisation.
Un logiciel comptable structure les écritures et les échéances ; un ERP relie achats, réceptions et comptabilité ; une solution d’AP Automation automatise notamment la capture, le rapprochement et les circuits de validation. Ces fonctions peuvent se recouper : évaluez les besoins réels plutôt que l’étiquette commerciale.
Testez l’outil sur vos exceptions : doublons, avoirs, livraisons partielles, factures sans commande et changements bancaires. Vérifiez son intégration, la traçabilité des corrections et l’export des archives. Suivez ensuite le délai de traitement, les factures bloquées et les paiements en retard. L’objectif est de réserver l’intervention humaine aux anomalies, tout en gardant une responsabilité clairement attribuée.
Je publie et développe des médias web sur divers sujets depuis plus d’une décennie, et La grange du Web représente notre projet le plus récent. Nous souhaitons apporter toujours plus de valeurs et de qualité à nos articles afin de vous faire découvrir notre passion pour les nouvelles applications du web. Notre but est de vous aider à développer votre business avec les meilleurs services du b2b. Nous souhaitons vous apporter toujours plus d’informations sur les nouvelles tendances du web et les outils disponibles pour vous faire avancer avec votre entreprise


