Pour demander la confidentialité totale de ses comptes annuels au greffe, une société doit rester sous 450 000 € de total de bilan, 900 000 € de chiffre d’affaires net et 10 salariés en moyenne, en ne dépassant pas deux de ces trois seuils. Au-delà, la protection diminue : compte de résultat seul pour une petite entreprise, simple publication simplifiée pour une moyenne. Voici comment vérifier son éligibilité avant de déposer.
Les seuils de la micro-entreprise comptable et la règle des 2 critères sur 3
Les trois chiffres à connaître
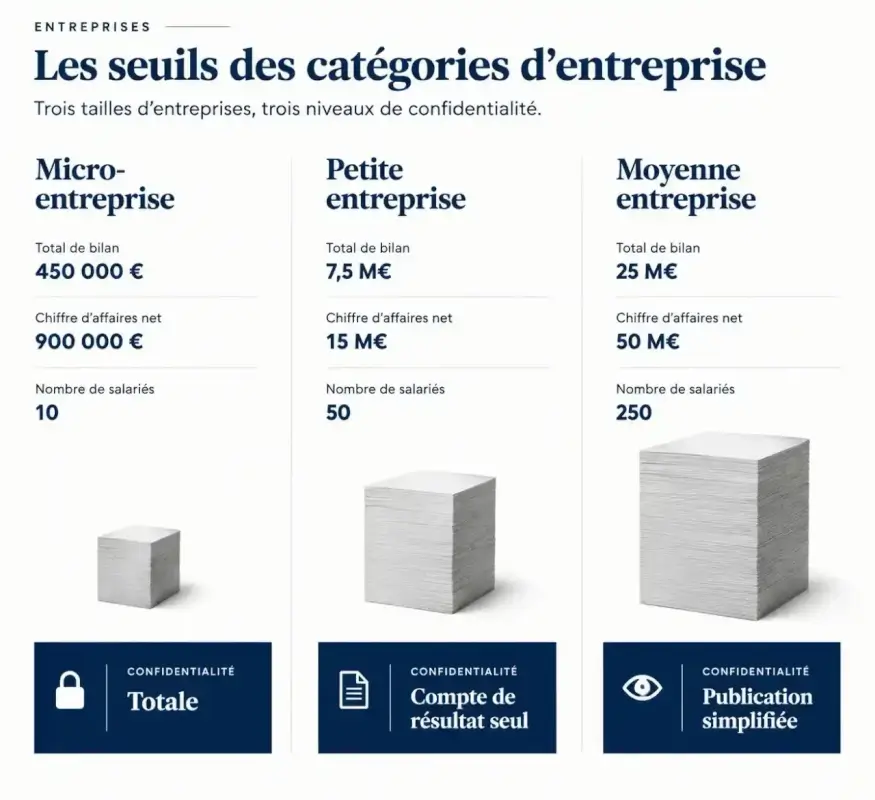
Au sens de l’article L123-16-1 du Code de commerce, une micro-entreprise est une société qui ne dépasse pas deux des trois seuils suivants : 450 000 € de total de bilan, 900 000 € de chiffre d’affaires net et 10 salariés en moyenne sur l’exercice. Ces valeurs résultent du décret 2024-152 du 28 février 2024. Attention aux sources qui circulent en ligne : certaines mentionnent « 50 000 € de bilan », ce qui est une coquille. Le seuil exact est bien de 450 000 €.
Calculateur de catégorie d’entreprise et d’éligibilité à la confidentialité des comptes
Renseignez les données du dernier exercice clos pour déterminer la catégorie comptable de la société et le niveau de confidentialité des comptes envisageable, selon les seuils de l’article L123-16-1 du Code de commerce et du décret 2024-152.
- Le calcul porte sur le dernier exercice clos, annualisé.
- L’effectif est une moyenne sur l’exercice.
- Ce résultat est indicatif : faites-le valider par votre expert-comptable.
Comment fonctionne « 2 critères sur 3 »
Vous n’avez pas besoin de respecter les trois limites : il suffit de ne pas en dépasser plus de deux. Prenons une société à 600 000 € de chiffre d’affaires, 500 000 € de bilan et 4 salariés. Elle dépasse le seuil de bilan, mais reste sous celui du chiffre d’affaires et de l’effectif : elle ne dépasse qu’un seul critère et demeure micro-entreprise. Si son bilan atteignait 500 000 € et son chiffre d’affaires 1 000 000 €, elle dépasserait deux critères et changerait de catégorie.
Période de référence et calcul de l’effectif
Le calcul porte sur le dernier exercice clos, ramené sur une base annuelle : un exercice plus court ou plus long que douze mois demande donc un ajustement. Les sources divergent sur la période : certaines évoquent le dernier exercice clos, d’autres la clôture de deux exercices consécutifs. En cas de doute, faites valider le calcul par votre expert-comptable avant de signer. L’effectif s’apprécie en moyenne sur l’exercice et non à la date de clôture.
Ne pas confondre avec le micro-entrepreneur
La « micro-entreprise » dont il est question ici est une catégorie comptable qui concerne des sociétés (SARL, SAS, etc.). Elle n’a rien à voir avec le régime fiscal du micro-entrepreneur, qui est un statut d’entrepreneur individuel avec ses propres plafonds.
Micro, petite, moyenne entreprise : ce que chaque taille permet de cacher
| Catégorie | Total de bilan | Chiffre d’affaires net | Salariés | Niveau de confidentialité |
|---|---|---|---|---|
| Micro-entreprise | 450 000 € | 900 000 € | 10 | Totale : bilan, compte de résultat et annexe |
| Petite entreprise | 7,5 M€ | 15 M€ | 50 | Compte de résultat seul |
| Moyenne entreprise | 25 M€ | 50 M€ | 250 | Aucune, mais publication simplifiée |
| Grande entreprise | Au-delà de deux des trois seuils de la moyenne | Aucune option |
Micro-entreprise : confidentialité totale
La micro-entreprise peut déposer ses comptes tout en demandant qu’ils ne soient pas communiqués aux tiers. Le bilan, le compte de résultat et l’annexe restent alors hors de portée des concurrents, des clients et des fournisseurs. Seuls l’administration, les autorités judiciaires et la Banque de France y ont accès.
Petite entreprise : seul le compte de résultat est protégé
Une petite entreprise relevant de l’article L123-16, qui n’est pas micro, peut demander que son compte de résultat reste confidentiel. Son bilan, lui, reste public. Cette option suppose en outre que la société n’appartienne pas à un groupe publiant des comptes consolidés.
Moyenne entreprise : publication simplifiée
Une moyenne entreprise ne peut pas cacher ses comptes. Elle peut en revanche publier une présentation simplifiée du bilan et de l’annexe, sans rapport du commissaire aux comptes, pour les comptes clos depuis le 23 mai 2019.
Exclusions : qui ne peut pas demander la confidentialité
Les activités exclues
L’article L123-16-2 écarte plusieurs catégories : établissements de crédit, sociétés de financement, entreprises d’assurance et de réassurance, sociétés dont l’activité consiste à gérer des titres de participation et des valeurs mobilières (les holdings), ainsi que les sociétés dont les titres sont admis sur un marché réglementé. Rester sous les seuils ne suffit donc pas : l’objet de la société compte autant que sa taille.
Les sociétés appartenant à un groupe
L’article L233-16 vise les groupes tenus d’établir des comptes consolidés. Une petite entreprise appartenant à un tel groupe ne peut pas bénéficier de la confidentialité. Pour les micro-entreprises, les sources sont moins homogènes : Infogreffe exclut les groupes, tandis que certains modèles de déclaration ne citent que la gestion de titres de participation. Dans le doute, vérifiez la situation de votre société auprès du greffe.
Avant de choisir la confidentialité : le revers de la médaille
Un compte déclaré confidentiel est comme une graine mise en terre : à l’abri des regards, mais invisible pour ceux qui attendent de la voir lever. Banques, assureurs-crédit, fournisseurs et donneurs d’ordre consultent souvent les comptes publics pour jauger une entreprise. Une société qui se rend opaque doit anticiper la demande : un bilan transmis directement au banquier, une attestation de l’expert-comptable ou un point chiffré lors d’un appel d’offres compensent l’absence de comptes publics. La confidentialité protège le secret des affaires, mais elle déplace la confiance vers la relation directe.
Déclarer ses comptes confidentiels : la marche à suivre
Les pièces à réunir
La confidentialité n’est pas automatique : elle se demande. Il faut déposer les comptes annuels complets accompagnés d’une déclaration de confidentialité, signée en original par le représentant légal. Cette déclaration atteste que la société remplit les conditions de taille et d’éligibilité, sur le fondement de l’article L232-25 du Code de commerce. Elle se dépose en même temps que les comptes. Les frais de greffe s’y ajoutent ; leur montant est à vérifier auprès du greffe compétent, car il évolue.
Où et comment déposer
Le dépôt se fait en ligne via le Guichet Unique, ou en version papier au greffe du tribunal de commerce du siège social. Le greffier informe ensuite les tiers par une mention dans l’avis publié au BODACC, puis remet un certificat attestant du dépôt et de la non-communicabilité des comptes. Conservez-le : il prouve que la démarche a été faite.
Choisir le bon modèle de déclaration
Il existe un modèle par catégorie : micro-entreprise (confidentialité totale), petite entreprise (compte de résultat) et moyenne entreprise (publication simplifiée). Chacun contient des mentions légales spécifiques et cite les articles applicables. Utiliser le modèle d’une autre catégorie est l’erreur la plus courante et peut entraîner un rejet du dossier.
Fausse déclaration : les erreurs à éviter
Les erreurs de calcul les plus fréquentes
Les pièges classiques sont de raisonner sur le chiffre d’affaires seul en oubliant le bilan ou l’effectif, d’utiliser un exercice qui n’est pas le dernier clos, de ne pas annualiser un exercice atypique, ou d’ignorer l’appartenance à un groupe. Refaites le calcul des trois critères chaque année : une société peut changer de catégorie d’un exercice à l’autre, et la confidentialité obtenue une année n’est pas garantie la suivante.
Le risque pénal
Signer une déclaration que l’on sait inexacte expose à des poursuites pour faux et usage de faux, sur le fondement de l’article 441-1 du Code pénal. Le représentant légal engage sa responsabilité personnelle en signant. Un doute sur l’éligibilité justifie de demander l’avis de l’expert-comptable ou du greffe avant le dépôt, plutôt que de déclarer à l’aveugle.
Je publie et développe des médias web sur divers sujets depuis plus d’une décennie, et La grange du Web représente notre projet le plus récent. Nous souhaitons apporter toujours plus de valeurs et de qualité à nos articles afin de vous faire découvrir notre passion pour les nouvelles applications du web. Notre but est de vous aider à développer votre business avec les meilleurs services du b2b. Nous souhaitons vous apporter toujours plus d’informations sur les nouvelles tendances du web et les outils disponibles pour vous faire avancer avec votre entreprise