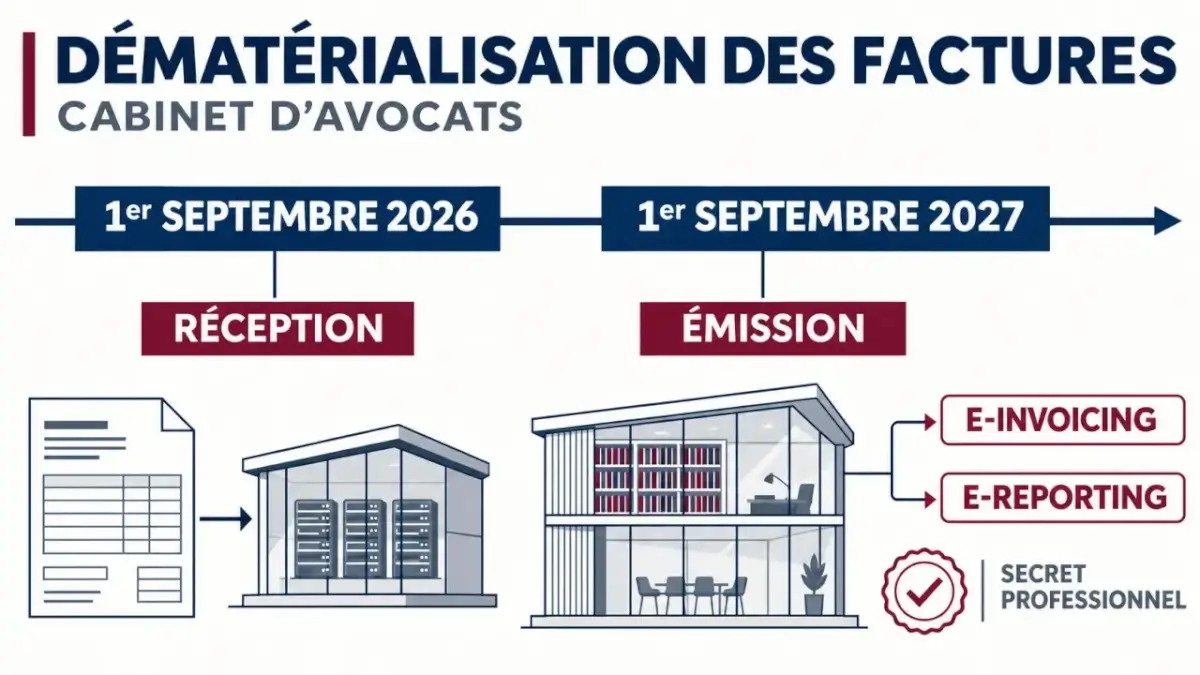
La dématérialisation des factures impose aux cabinets d’avocats de préparer deux changements distincts : recevoir les factures électroniques dès le 1er septembre 2026, puis les émettre selon leur catégorie d’entreprise. Pour les petites et moyennes structures, l’échéance d’émission est fixée au 1er septembre 2027. Un simple PDF envoyé par courriel ne suffira plus pour les opérations concernées. La priorité consiste à identifier les flux du cabinet, sans mélanger honoraires, fonds de tiers et informations couvertes par le secret professionnel.
Un calendrier qui concerne aussi les avocats en franchise de TVA
La réforme vise les cabinets établis en France qui sont assujettis à la TVA. Être assujetti ne signifie pas nécessairement facturer la TVA : un avocat bénéficiant de la franchise en base reste concerné. L’absence de TVA collectée ne dispense donc pas, à elle seule, de préparer la réception et l’émission électroniques.
Il faut distinguer l’obligation de réception, commune aux entreprises concernées, du calendrier d’émission, progressif selon leur taille. Un cabinet ne peut pas attendre son échéance d’émission pour organiser la réception des factures de ses fournisseurs.
- 1er septembre 2026 : réception obligatoire pour toutes les entreprises concernées ; émission et e-reporting pour les grandes entreprises et les entreprises de taille intermédiaire.
- 1er septembre 2027 : émission et e-reporting pour les petites et moyennes entreprises et les microentreprises concernées.
La catégorie à retenir est celle de la structure qui facture, pas celle de ses clients. Pour un cabinet individuel comme pour une société d’avocats, cette qualification doit être vérifiée avec l’expert-comptable. Le CNB propose également un accompagnement consacré à la réforme et à ses particularités professionnelles.
Classer les clients pour distinguer facture et transmission de données
Deux mécanismes coexistent. L’e-invoicing correspond à l’échange de factures électroniques entre entreprises établies en France, assujetties à la TVA, pour les opérations entrant dans son champ. L’e-reporting consiste à transmettre à l’administration des données sur certaines opérations qui ne suivent pas ce circuit, notamment avec des particuliers ou des clients étrangers.
Attention : une opération située hors du champ de l’e-invoicing n’est pas automatiquement soumise à l’e-reporting. Les exonérations, la territorialité et la nature de l’opération doivent être examinées.
| Situation du cabinet | Traitement à prévoir | Point de vigilance |
|---|---|---|
| Honoraires facturés à une entreprise assujettie établie en France | E-invoicing si l’opération entre dans son champ | Fiabiliser l’identité et le SIREN du client |
| Honoraires facturés à un particulier | E-reporting des opérations concernées | Maintenir une facture adaptée au client |
| Honoraires facturés à un client étranger | E-reporting selon les règles applicables | Vérifier territorialité et traitement de TVA |
| Prestations destinées à une personne publique | Circuit de facturation publique, notamment Chorus Pro | Ne pas confondre avec le circuit privé |
| Factures fournisseurs reçues par le cabinet | Réception électronique dès septembre 2026 pour les flux concernés | Organiser validation et rapprochement comptable |
Pour les prestations soumises à la TVA sur les encaissements, les données de paiement constituent un sujet supplémentaire. Le paramétrage doit tenir compte du régime effectivement appliqué, notamment d’une éventuelle option pour les débits. Recevoir une facture, l’émettre et déclarer son encaissement sont trois événements différents.
Traiter séparément honoraires, débours et mouvements CARPA
Les sommes transitant par la CARPA pour le compte de clients ne deviennent pas des honoraires du seul fait de leur passage par ce circuit. Il faut distinguer le mouvement de fonds de tiers de la rémunération du cabinet. Inversement, le règlement d’honoraires par prélèvement autorisé sur des fonds disponibles ne fait pas disparaître les obligations attachées à ces honoraires.
Cette distinction doit apparaître dans l’organisation comptable et dans les interfaces logicielles. Une automatisation fondée uniquement sur les mouvements financiers risque de confondre encaissement professionnel et transfert de fonds appartenant au client.
Débours, rétrocessions et aide juridictionnelle demandent un classement dédié
Les débours répondant aux conditions fiscales ne se traitent pas comme de simples frais refacturés. Avant de créer les catégories du logiciel, faites valider les justificatifs, le mandat et le traitement comptable. Une dépense engagée par le cabinet puis refacturée ne devient pas automatiquement un débours.
Les rétrocessions d’honoraires doivent être analysées selon la relation entre les professionnels et leur régime fiscal. Pour l’aide juridictionnelle, identifiez le circuit de rétribution et ses pièces propres plutôt que de l’assimiler sans examen à une facture client classique. Ces cas méritent une validation commune avec l’expert-comptable avant toute transmission automatisée.
Choisir un circuit conforme sans exposer les dossiers
La facture électronique repose sur des données exploitables automatiquement. Les formats attendus comprennent UBL, CII et Factur-X. Ce dernier associe une représentation PDF lisible et des données structurées : il ne faut donc pas le confondre avec un PDF ordinaire. Pour les flux soumis à la réforme, le courriel accompagné d’un PDF simple ne remplacera pas le circuit réglementaire.
Le cabinet doit s’appuyer sur une plateforme agréée, directement ou par l’intermédiaire d’un logiciel connecté. Le portail public de facturation participe à l’infrastructure publique, notamment pour l’annuaire et la concentration des données destinées à l’administration ; il ne faut pas le considérer comme un substitut à la plateforme agréée pour les échanges privés.
Le secret professionnel impose de distinguer les données fiscales nécessaires des informations décrivant l’affaire. Coordonnées et identifiants requis, montants HT, TVA et TTC, taux, dates de facture et, selon les obligations, données de paiement doivent être correctement renseignés. En revanche, une stratégie contentieuse, un récit des faits ou une pièce du dossier n’ont pas à enrichir les champs transmis. Une désignation sobre de la prestation doit rester compatible avec les mentions obligatoires.
Prévoyez une soupape dans le processus : lorsqu’une facture contient un libellé sensible, une qualification fiscale incertaine ou une pièce jointe inhabituelle, elle passe en validation humaine avant émission. Ce circuit d’exception évite qu’un automatisme diffuse une information confidentielle. Il doit laisser une trace du contrôle sans recopier le contenu du dossier dans le journal technique.
Vérifiez enfin les droits d’accès, l’authentification renforcée, la traçabilité, les sauvegardes, les conditions d’hébergement et la réversibilité. L’agrément de la plateforme ne dispense pas le cabinet d’évaluer ses propres usages et ceux de ses prestataires.
Préparer la bascule sans remplacer inutilement tous les outils
Le bon point de départ n’est pas l’achat d’un nouveau logiciel, mais la vérification de l’existant. Un outil métier peut rester pertinent s’il sait échanger avec une plateforme agréée, gérer les statuts des factures et transmettre les données nécessaires sans ressaisie excessive.
- Cartographier les flux : fournisseurs, entreprises françaises, particuliers, clients étrangers, personnes publiques et circuits spécifiques.
- Nettoyer les fiches clients : identité juridique, adresse, SIREN et statut fiscal pertinent.
- Vérifier les connexions : compatibilité du logiciel avec la plateforme, formats pris en charge, gestion des avoirs et suivi des rejets.
- Tester des cas représentatifs : provision, facture définitive, avoir, paiement partiel et facture comportant des frais.
- Attribuer les responsabilités : qui valide, corrige, suit les encaissements et échange avec l’expert-comptable.
Comparez les offres sur le coût total : abonnement, volumes, connexion, assistance, archivage et récupération des données. Une fonction de stockage ne garantit pas, à elle seule, un archivage répondant à toutes les exigences de conservation.
Pour un avocat individuel, privilégiez un circuit court et lisible. Dans un cabinet organisé en équipes, formalisez les habilitations et les validations. L’objectif immédiat est de sécuriser la réception en 2026, puis de préparer une émission fiable, avec des données fiscales justes et un secret professionnel préservé.
Je publie et développe des médias web sur divers sujets depuis plus d’une décennie, et La grange du Web représente notre projet le plus récent. Nous souhaitons apporter toujours plus de valeurs et de qualité à nos articles afin de vous faire découvrir notre passion pour les nouvelles applications du web. Notre but est de vous aider à développer votre business avec les meilleurs services du b2b. Nous souhaitons vous apporter toujours plus d’informations sur les nouvelles tendances du web et les outils disponibles pour vous faire avancer avec votre entreprise