
Pour facturer en tant qu’auto-entrepreneur, vous devez identifier votre entreprise et votre client, détailler la vente ou la prestation, appliquer le bon régime de TVA et préciser les conditions de paiement. Chaque facture reçoit un numéro unique et doit être conservée pendant 10 ans. Voici la méthode pour établir votre premier document, éviter les erreurs et déclarer ensuite les sommes encaissées.
1. Préparer la facture selon le client et la prestation
Un devis présente une proposition commerciale ; une facture constate une vente ou une prestation et réclame son paiement. Le devis accepté ne remplace donc pas la facture. En principe, celle-ci s’établit lors de la livraison du bien ou de la réalisation du service, sous réserve des règles particulières applicables à certaines opérations.
Entre professionnels, la facture est obligatoire. Pour un particulier, les obligations dépendent de l’opération : une note est notamment obligatoire pour une prestation de services d’au moins 25 € TTC, et en dessous si le client la demande. Émettre systématiquement un document détaillé facilite votre suivi.
Avant de commencer, récupérez l’identité exacte du destinataire, son adresse de facturation et, si nécessaire, le numéro de bon de commande. Pour une entreprise, demandez la dénomination sociale plutôt que le seul nom de votre interlocuteur.
Pensez votre circuit de facturation comme une rampe d’accès au paiement : chaque obstacle administratif ralentit l’arrivée de l’argent. Demandez dès le devis qui valide la prestation, qui reçoit la facture et quelle référence le service comptable exige. Une facture juste mais envoyée à la mauvaise personne peut rester bloquée sans que votre client conteste réellement votre travail.
Si vous demandez un acompte, établissez une facture d’acompte. La facture finale doit rappeler et déduire les acomptes déjà facturés afin de rendre le solde immédiatement compréhensible.
2. Rassembler les mentions obligatoires sans oublier les dates
Vous pouvez organiser votre facture en blocs. L’essentiel est que toutes les informations nécessaires soient lisibles, cohérentes et adaptées à votre activité.
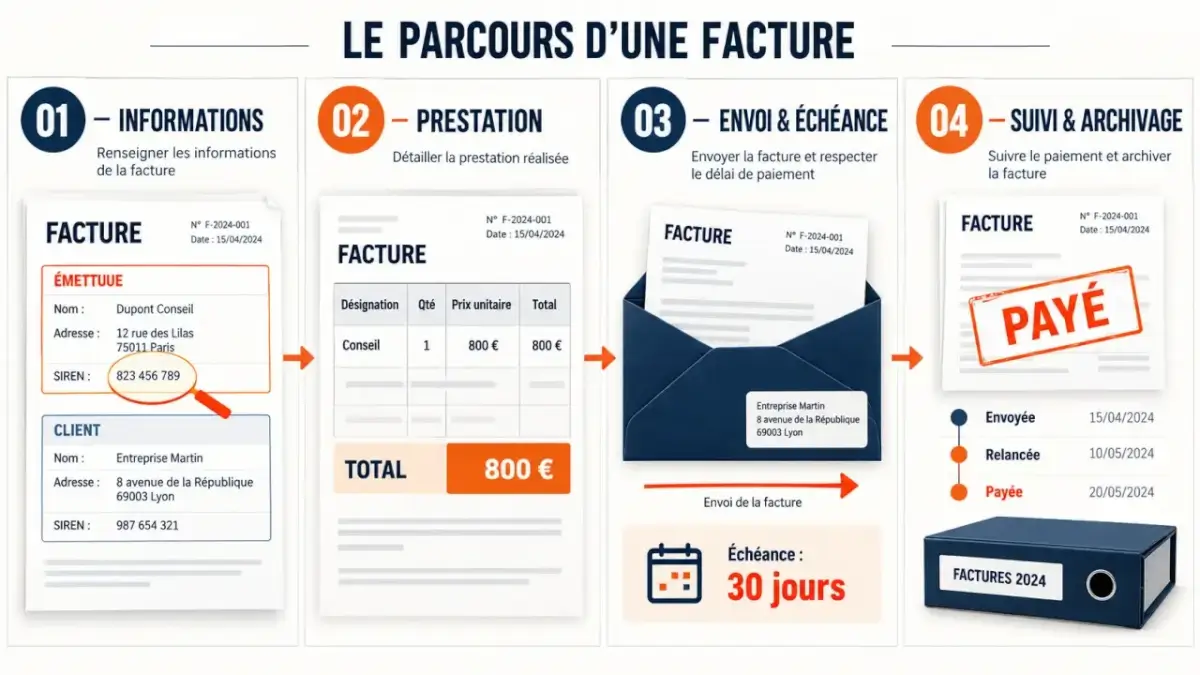
| Bloc | Informations à renseigner |
|---|---|
| Votre entreprise | Nom et prénom accompagnés de « EI » ou « Entrepreneur individuel », adresse professionnelle, SIREN et SIRET ; mentions d’immatriculation applicables, notamment RCS pour un commerçant. |
| Votre client | Nom ou dénomination sociale, adresse et adresse de facturation si différente ; numéro de bon de commande lorsqu’il a été préalablement établi par l’acheteur. |
| Le document | Mention « Facture », numéro unique, date d’émission et date de livraison ou d’exécution lorsqu’elle diffère. |
| La vente | Désignation précise, quantités, prix unitaires hors taxes, remises éventuelles et total hors taxes. |
| La fiscalité | Mention de franchise en base ou taux et montants de TVA, puis total à payer. |
| Le règlement | Échéance, conditions d’escompte et, pour un client professionnel, pénalités de retard et indemnité forfaitaire de recouvrement. |
Ajoutez vos coordonnées de contact et les indications utiles au règlement. Lorsque votre activité impose de mentionner une assurance professionnelle, indiquez l’assurance souscrite, les coordonnées de l’assureur et la couverture géographique du contrat.
Décrire ce que le client achète réellement
Évitez une ligne vague comme « prestation diverse ». Préférez « Rédaction de trois fiches produits de 500 mots, selon devis accepté ». Pour une intervention artisanale, distinguez les fournitures et la main-d’œuvre lorsque cela est pertinent. Le client doit pouvoir rapprocher chaque montant de ce qui a été convenu.
Attribuer un numéro définitif
Adoptez une numérotation unique, chronologique, continue et sans doublon, par exemple F-2026-001, F-2026-002, F-2026-003. Le numéro suit l’ordre d’émission, pas l’ordre de paiement. Ne réutilisez jamais celui d’une facture annulée et n’attribuez pas un numéro définitif à chaque brouillon.
3. Choisir la bonne TVA et calculer le montant dû
Le régime micro-entrepreneur ne signifie pas automatiquement « sans TVA ». Vous pouvez bénéficier de la franchise en base, devenir redevable après dépassement des seuils applicables ou opter pour la TVA. Vérifiez votre situation avant de finaliser votre modèle.
En franchise en base de TVA
Vous ne facturez pas de TVA et inscrivez la mention « TVA non applicable, art. 293 B du CGI ». Il ne s’agit pas d’une TVA à 0 % : n’affichez pas un taux nul comme si l’opération était taxée.
Exemple : pour quatre heures facturées 60 € chacune, indiquez une quantité de 4, un prix unitaire de 60 €, un total HT de 240 € et un net à payer de 240 €, accompagné de la mention de franchise.
Si vous êtes redevable ou facturez à l’étranger
Faites apparaître votre numéro de TVA, les taux applicables, les bases hors taxes, les montants de taxe et le total TTC. Si plusieurs taux concernent la facture, distinguez-les clairement.
Pour un client étranger, ne recopiez pas automatiquement les mentions d’une facture française. Le traitement dépend du pays, du statut professionnel ou particulier du client et de la nature de l’opération. Une prestation entre entreprises de l’Union européenne peut notamment relever de l’autoliquidation. Faites confirmer la règle et les éventuelles déclarations associées par votre service des impôts des entreprises. Une facturation en devise demande aussi de prévoir les modalités de conversion pour votre suivi.
4. Fixer le paiement, envoyer et corriger proprement
Indiquez une échéance précise et les moyens de paiement acceptés : virement, carte ou chèque, selon votre organisation. Pour un virement, joignez les coordonnées bancaires et demandez au client de reprendre le numéro de facture dans le libellé.
Entre professionnels, à défaut d’accord, le délai est généralement de 30 jours après réception des marchandises ou exécution de la prestation. Un délai négocié peut atteindre 60 jours à compter de l’émission, ou 45 jours fin de mois si cette modalité est expressément convenue, sous réserve des règles sectorielles.
Mentionnez le taux des pénalités, applicables dès le lendemain de l’échéance, et l’indemnité forfaitaire de 40 € pour frais de recouvrement. Celle-ci concerne les clients professionnels, pas les particuliers. Précisez également « Escompte pour paiement anticipé : néant » si vous n’en accordez pas.
Après émission, conservez une copie identique à celle transmise. En cas d’erreur, ne modifiez pas discrètement le fichier : établissez une facture rectificative faisant référence à l’original ou un avoir selon la correction nécessaire. Pour un impayé, vérifiez d’abord la réception du document, puis adressez une relance rappelant le montant et l’échéance.
5. Choisir un outil et relier la facture à la déclaration URSSAF
Un modèle de facturier, notamment celui proposé par l’URSSAF, aide à démarrer. Un tableur facilite les calculs, mais laisse à votre charge la numérotation, le contrôle des mentions et l’archivage. Un logiciel devient utile pour automatiser les acomptes, les avoirs et les relances. Privilégiez un outil permettant l’export de vos documents et une sauvegarde indépendante.
Anticipez aussi la facturation électronique : les micro-entreprises concernées doivent pouvoir recevoir des factures électroniques à partir du 1er septembre 2026. Leur obligation d’émission pour les opérations nationales entre entreprises concernées intervient le 1er septembre 2027. Un simple PDF envoyé par courriel ne constitue pas la facture électronique structurée attendue par cette réforme.
Conservez vos factures pendant 10 ans, avec leurs justificatifs. Suivez séparément la date d’émission, l’échéance et la date d’encaissement : ces événements ne sont pas interchangeables.
Pour votre déclaration mensuelle ou trimestrielle à l’URSSAF, retenez le chiffre d’affaires effectivement encaissé, hors TVA lorsque vous la collectez, sans déduire vos frais professionnels. Une facture impayée n’est donc pas encore une recette à déclarer. À chaque règlement, rapprochez le mouvement bancaire de la facture et inscrivez l’encaissement dans votre livre des recettes.
Je publie et développe des médias web sur divers sujets depuis plus d’une décennie, et La grange du Web représente notre projet le plus récent. Nous souhaitons apporter toujours plus de valeurs et de qualité à nos articles afin de vous faire découvrir notre passion pour les nouvelles applications du web. Notre but est de vous aider à développer votre business avec les meilleurs services du b2b. Nous souhaitons vous apporter toujours plus d’informations sur les nouvelles tendances du web et les outils disponibles pour vous faire avancer avec votre entreprise


