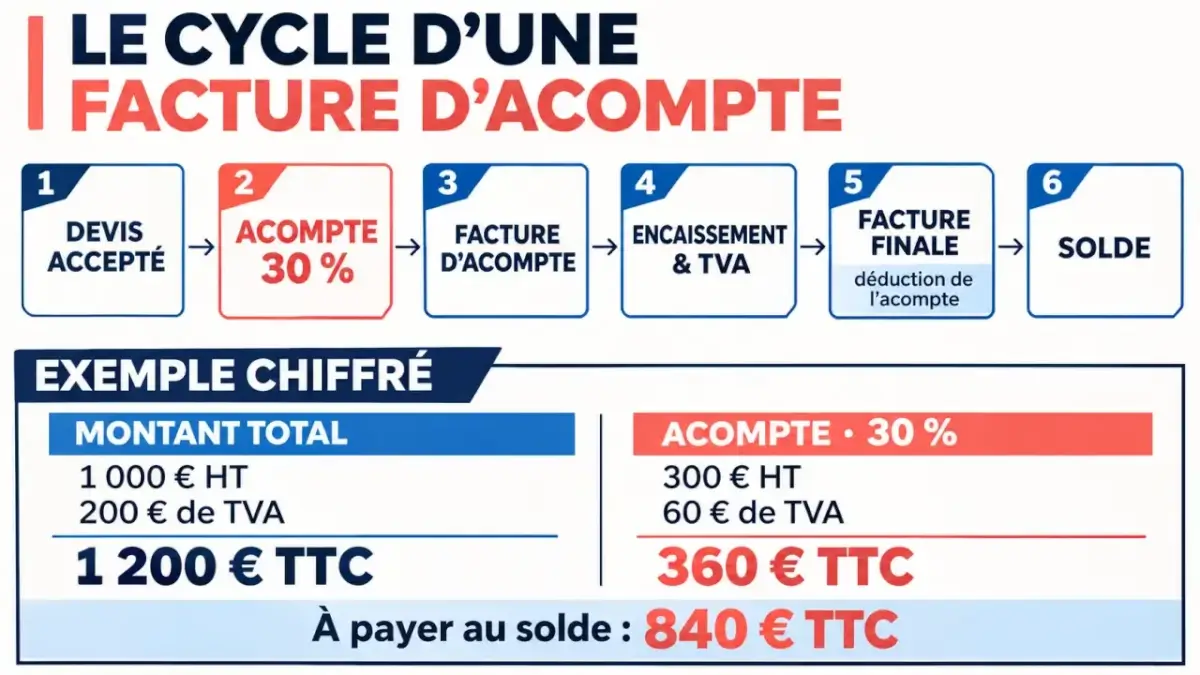
Un client verse une partie du prix avant la livraison ou le début d’une prestation : ce paiement doit être documenté par une facture d’acompte lorsque les règles de facturation l’imposent. Ce document ne remplace ni le devis accepté ni la facture finale. Il permet de justifier la somme reçue, de traiter la TVA au bon moment et de calculer le solde sans facturer deux fois la même opération.
Qualifier le paiement avant de préparer la facture
La facture d’acompte formalise un paiement partiel effectué avant la réalisation de l’opération. Le devis ou le contrat doit préciser son montant, éventuellement son pourcentage, et son échéance. L’acompte engage en principe les deux parties : le client ne dispose pas d’un simple droit d’annulation en abandonnant la somme versée.
Le mot « avance » désigne plus largement un paiement anticipé. Contrairement à une idée répandue, il ne signifie pas que le client peut se désengager librement : ses effets dépendent du contrat et de la qualification retenue.
| Terme | Rôle et conséquence principale |
|---|---|
| Acompte | Paiement partiel d’une commande ferme ; une annulation peut engager la responsabilité de la partie défaillante. |
| Arrhes | Permettent en principe un dédit : le client les perd s’il renonce ; le professionnel qui renonce doit généralement en restituer le double. |
| Avance | Terme général dont les conséquences doivent être précisées dans les documents contractuels. |
| Facture de solde | Document final présentant l’opération complète et déduisant les acomptes déjà facturés. |
Dans les contrats entre professionnel et consommateur, les sommes versées d’avance sont en principe des arrhes, sauf stipulation contraire. Écrivez donc expressément « acompte » dans le devis si c’est l’engagement recherché. La facture seule ne corrige pas un contrat ambigu.
Émettre au bon moment avec des mentions vérifiables
L’article 289 du Code général des impôts prévoit la facturation des acomptes pour les opérations entrant dans son champ, notamment les ventes et prestations entre professionnels. Certaines opérations bénéficient de règles particulières, notamment les livraisons intracommunautaires de biens exonérées. Pour un particulier, vérifiez aussi les obligations propres à votre activité.
N’attendez pas la livraison pour documenter un acompte encaissé. Vous pouvez établir la facture pour demander le paiement, puis suivre séparément sa date réelle d’encaissement. Un devis ou une facture pro forma ne remplace pas la facture exigée.
Les informations à réunir
- La mention « Facture d’acompte », la date d’émission et un numéro unique respectant une séquence chronologique continue.
- L’identité et l’adresse du vendeur et du client, ainsi que l’adresse de facturation si elle diffère.
- Les identifiants légaux du vendeur et les numéros de TVA lorsque requis.
- La désignation précise des biens ou services, la date du versement si elle est connue et différente de l’émission.
- La base hors taxes, les taux et montants de TVA, le total hors taxes et toutes taxes comprises.
- L’échéance, les conditions d’escompte et, entre professionnels, les pénalités de retard et l’indemnité forfaitaire de recouvrement applicable.
- Le numéro du bon de commande lorsque le client en a préalablement établi un.
Ajoutez la référence du devis accepté et le mode de calcul de l’acompte : ces éléments facilitent le rapprochement avec la commande. Les mentions complémentaires dépendent de votre statut et de l’activité. Une série de numérotation distincte peut être utilisée si elle est justifiée et reste cohérente ; évitez les compteurs manuels indépendants sans contrôle.
Déterminer la TVA avant de calculer le montant demandé
Le taux applicable à l’acompte est celui de l’opération concernée : 20 %, 10 % ou 5,5 % selon sa nature et les conditions légales. Une commande comportant plusieurs taux nécessite une ventilation de l’acompte entre les différentes bases taxables.
L’encaissement, repère essentiel
Pour les prestations de services, la TVA est généralement exigible à l’encaissement. L’option pour les débits ne permet pas de reporter la TVA d’un acompte déjà reçu. Pour les livraisons de biens, depuis le 1er janvier 2023, la TVA est également exigible à l’encaissement de l’acompte, à hauteur du montant encaissé, lorsque les biens et les éléments pertinents de la future livraison sont suffisamment déterminés.
Une entreprise en franchise en base ne facture pas de TVA et porte la mention « TVA non applicable, article 293 B du CGI ». Une exonération, une autoliquidation ou un régime particulier appelle son propre traitement : ne reprenez pas automatiquement le taux habituel de l’entreprise.
Considérez chaque commande comme une bulle de rapprochement contenant le devis, les factures, les virements et la TVA correspondante. Un même client peut avoir plusieurs projets ouverts : rattacher chaque versement à la bonne commande évite qu’un acompte finance, sur le papier, la mauvaise prestation. Cette organisation est particulièrement utile lorsqu’un virement regroupe plusieurs paiements.
Suivre un exemple de l’acompte jusqu’à la facture finale
Une prestation est vendue 1 000 € HT, soumise à 20 % de TVA. Le devis prévoit un acompte de 30 %. La facture d’acompte comporte, en plus des mentions précédentes, une désignation telle que : « Acompte de 30 % sur la prestation décrite au devis accepté, référence D-018 ».
| Élément | Hors taxes | TVA à 20 % | TTC |
|---|---|---|---|
| Commande totale | 1 000 € | 200 € | 1 200 € |
| Acompte de 30 % | 300 € | 60 € | 360 € |
| Solde restant | 700 € | 140 € | 840 € |
À la réalisation de la prestation, la facture finale présente le montant total, puis déduit l’acompte en indiquant son numéro, sa date et ses montants HT, TVA et TTC. Si plusieurs acomptes ont été facturés, chacun doit être identifiable.
La TVA déjà traitée sur l’acompte ne doit pas être déclarée une seconde fois. Vérifiez le paramétrage du logiciel : une simple ligne « paiement reçu » diminuant le TTC ne suffit pas toujours à assurer le bon traitement fiscal. Si l’acompte a été facturé mais reste impayé, il ne faut pas le présenter comme encaissé ; le suivi client doit conserver cette créance.
Comptabiliser et conserver une piste de contrôle fiable
Chez le vendeur, un acompte reçu avant l’exécution n’est pas, à lui seul, un chiffre d’affaires acquis. Il figure généralement au compte 4191 « Clients – Avances et acomptes reçus sur commandes ». Le compte 512 retrace l’encaissement bancaire ; la TVA exigible est isolée dans les comptes adaptés de TVA collectée, de la famille 4457.
Chez l’acheteur, le compte 4091 concerne généralement les avances et acomptes versés sur commandes d’exploitation. Les acomptes sur immobilisations suivent des comptes spécifiques. La TVA déductible, dans la famille 4456, suppose notamment une facture régulière et une taxe devenue exigible chez le fournisseur. Les écritures exactes dépendent du régime de TVA et du circuit comptable utilisé.
À la facturation finale, les comptes d’acomptes sont soldés par rapprochement avec la facture définitive. Conservez les factures pendant 10 ans, avec les justificatifs permettant de reconstituer l’opération. En cas d’erreur, utilisez un document rectificatif ou un avoir plutôt que de supprimer une facture émise.
Enfin, contrôlez les mentions et les montants avant envoi : l’article 1737 du CGI prévoit notamment une amende de 15 € par mention manquante ou erronée, plafonnée, pour chaque facture, à 25 % de son montant. Au-delà du risque fiscal, une chaîne documentaire claire évite les contestations de paiement et les écarts de solde.
Je publie et développe des médias web sur divers sujets depuis plus d’une décennie, et La grange du Web représente notre projet le plus récent. Nous souhaitons apporter toujours plus de valeurs et de qualité à nos articles afin de vous faire découvrir notre passion pour les nouvelles applications du web. Notre but est de vous aider à développer votre business avec les meilleurs services du b2b. Nous souhaitons vous apporter toujours plus d’informations sur les nouvelles tendances du web et les outils disponibles pour vous faire avancer avec votre entreprise