
L’entreprise individuelle permet de travailler seul, sans créer de société, avec des formalités et des coûts généralement réduits. Son principal intérêt est de simplifier le lancement et la gestion de l’activité, tout en offrant une séparation entre patrimoine professionnel et personnel. Elle peut aussi relever du régime micro ou, sous conditions, de l’impôt sur les sociétés. Reste à vérifier si cette souplesse correspond à vos charges, à vos besoins de revenus et à vos projets de développement.
Entreprendre en nom propre : moins de structure, plus d’autonomie
En entreprise individuelle, vous exercez votre activité en votre nom propre. Il n’existe pas de personne morale distincte de vous, contrairement à une EURL ou à une SASU. Cette différence explique une grande partie des avantages du statut : vous n’avez ni statuts à rédiger, ni capital social à constituer, ni associé à consulter.
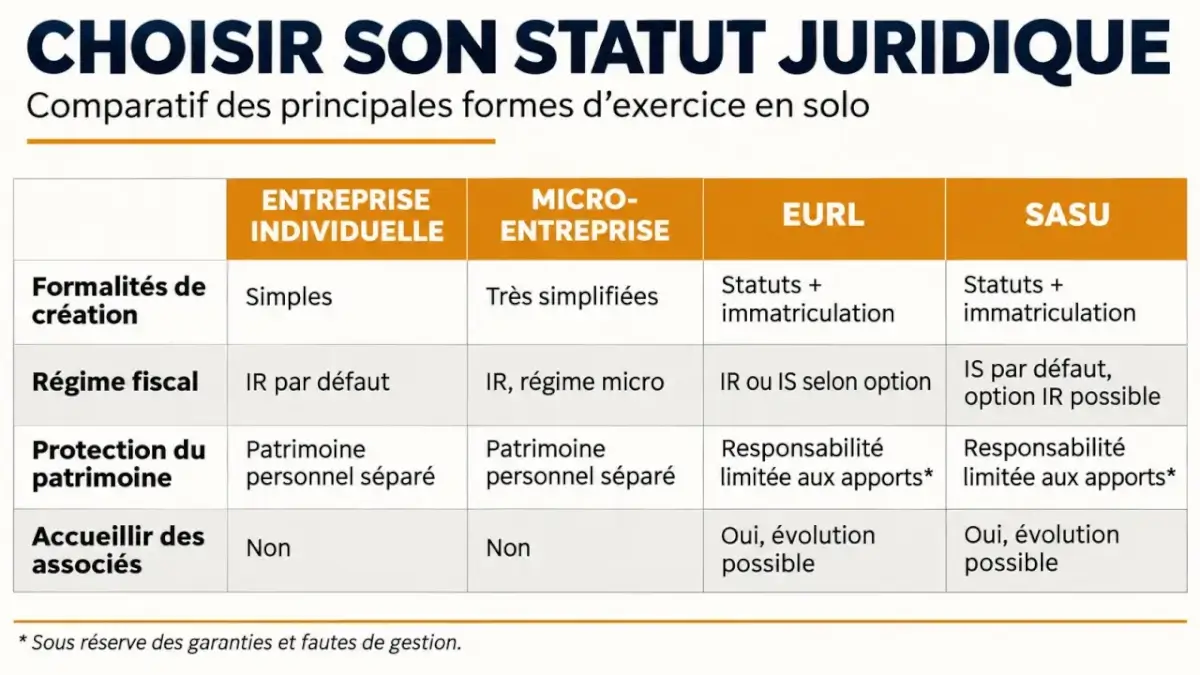
Les décisions vous appartiennent directement : fixer vos tarifs, acheter du matériel, modifier votre offre ou recruter un salarié. L’entreprise individuelle est réservée à un entrepreneur unique, mais cela ne signifie pas qu’il doit travailler sans équipe.
Une création allégée, mais pas sans démarches
La déclaration de début d’activité s’effectue en ligne sur le Guichet unique. Les pièces à transmettre dépendent notamment de l’activité exercée et de son éventuel caractère réglementé. Une qualification, une autorisation ou une assurance professionnelle peuvent rester nécessaires : la simplicité du statut ne dispense pas des obligations propres au métier.
L’absence de statuts et d’annonce légale de constitution réduit les dépenses de lancement par rapport à une société. En revanche, créer une EI ne signifie pas toujours démarrer gratuitement : certains frais d’immatriculation, d’accompagnement ou d’assurance peuvent s’ajouter. L’absence de capital minimum ne remplace pas non plus la trésorerie nécessaire pour financer les premiers mois.
Moins de formalisme pendant l’activité
Vous n’avez pas à organiser d’assemblée annuelle ni à rédiger de procès-verbal d’approbation des comptes comme dans une société. Les obligations comptables et déclaratives subsistent toutefois et varient selon votre régime fiscal. Une EI au réel demande une comptabilité bien plus structurée qu’une micro-entreprise.
Cette légèreté raccourcit aussi la boucle entre une idée, son test et son ajustement. Un consultant peut lancer une prestation, mesurer le temps réellement passé, puis revoir son tarif sans procédure juridique interne. Pour tirer parti de cette liberté, prévoyez un rendez-vous mensuel avec vos chiffres : marge, trésorerie et factures en attente. L’autonomie devient alors un outil de pilotage plutôt qu’une succession de décisions prises dans l’urgence.
Micro ou réel : adapter les obligations à l’économie de l’activité
La micro-entreprise n’est pas une forme juridique concurrente de l’EI : c’est un régime fiscal et social simplifié dont un entrepreneur individuel peut bénéficier, sous conditions d’activité et de chiffre d’affaires. Il faut donc distinguer le choix de l’entreprise individuelle de celui de son régime.
La micro-entreprise pour une gestion légère
Le régime micro facilite notamment la tenue des comptes et le calcul des cotisations sociales, généralement à partir du chiffre d’affaires encaissé. Pour l’impôt sur le revenu, les dépenses sont prises en compte par un abattement forfaitaire : 71 % pour certaines activités de vente, 50 % pour les prestations de services relevant des BIC et 34 % pour les activités relevant des BNC. Des règles particulières existent notamment pour certaines locations meublées.
Un versement libératoire de l’impôt sur le revenu est également possible sous conditions. Attention : le régime micro et la franchise en base de TVA sont deux mécanismes distincts. Être micro-entrepreneur ne signifie donc pas automatiquement facturer sans TVA.
Le réel lorsque les dépenses pèsent davantage
En micro, vous ne déduisez pas vos frais réels en plus de l’abattement. Un professionnel qui achète beaucoup de marchandises, paie un local ou sous-traite régulièrement doit donc comparer avec un régime réel. Celui-ci permet de déduire les charges professionnelles admises et, selon les règles applicables, d’amortir les investissements.
Par exemple, un rédacteur travaillant à domicile avec peu de frais peut apprécier la micro-entreprise. Un artisan équipé d’un véhicule et de machines coûteuses aura intérêt à étudier le réel. Le bon critère n’est pas seulement le chiffre d’affaires, mais ce qu’il reste après les dépenses.
L’option pour l’IS : une souplesse fiscale à chiffrer
Par défaut, le bénéfice de l’entreprise individuelle relève de l’impôt sur le revenu, dans la catégorie correspondant à l’activité. Au réel à l’IR, ce bénéfice est imposable même si vous en conservez une partie sur le compte professionnel. Vos prélèvements personnels ne constituent pas une rémunération déductible.
Depuis mai 2022, un entrepreneur individuel relevant d’un régime réel peut opter pour une assimilation fiscale à une EURL, ou à une EARL selon le cas, entraînant l’assujettissement à l’impôt sur les sociétés. Cette option ne crée pas une société sur le plan juridique. Elle se demande auprès du service des impôts des entreprises, en principe dans les 3 premiers mois de l’exercice concerné.
L’IS peut présenter un intérêt si vous souhaitez conserver des bénéfices pour investir plutôt que tout prélever. Mais l’entreprise paie alors son propre impôt, tandis que les sommes perçues personnellement suivent leur régime fiscal et social. Une partie des revenus distribués peut notamment entrer dans l’assiette des cotisations sociales.
L’entrepreneur reste travailleur indépendant : choisir l’IS ne lui donne pas le régime social du président de SASU. La possibilité de renoncer à l’IS est limitée dans le temps, avant que l’option ne devienne irrévocable. Une simulation intégrant impôts, cotisations, besoins personnels et conséquences du changement de régime est donc préférable à une comparaison des seuls taux d’imposition.
Un patrimoine personnel mieux protégé, sans garantie absolue
Depuis le 15 mai 2022, les patrimoines professionnel et personnel de l’entrepreneur individuel sont automatiquement séparés pour les créances concernées par cette réforme. En principe, les créanciers professionnels ne peuvent poursuivre que les biens relevant du patrimoine professionnel, c’est-à-dire ceux utiles à l’activité.
Cette protection représente une évolution majeure par rapport à l’ancienne image de l’entrepreneur individuel engageant indistinctement tous ses biens. Elle n’exige pas de créer une société ni d’accomplir une déclaration générale d’affectation du patrimoine.
Elle comporte néanmoins des limites : certaines situations fiscales ou sociales, les manœuvres frauduleuses et certains manquements peuvent ouvrir des possibilités de poursuite plus larges. Vous pouvez aussi renoncer, sous conditions, à la protection pour un engagement déterminé, notamment à la demande d’un créancier.
Avant de signer un financement, examinez donc les garanties demandées et toute clause de renonciation. Conservez également les justificatifs permettant d’identifier vos biens professionnels. La séparation des patrimoines ne remplace ni une assurance adaptée ni une gestion prudente de l’endettement.
EI, EURL ou SASU : choisir selon votre projet réel
L’entreprise individuelle convient particulièrement à celui qui veut exercer seul, décider rapidement et limiter le formalisme. Elle n’est pas réservée aux petits revenus, mais ne permet pas d’accueillir directement un associé au capital. Si cette perspective est proche, une société mérite d’être envisagée dès le départ.
| Critère | Entreprise individuelle | EURL ou SASU |
|---|---|---|
| Création | Sans statuts ni capital social | Statuts et capital à prévoir |
| Gestion juridique | Formalisme réduit | Décisions et obligations sociales à formaliser |
| Régime micro | Possible sous conditions | Possible pour certaines EURL, pas en SASU |
| Arrivée d’associés | Nécessite une mise en société de l’activité | Possible en faisant évoluer la société |
Avant de choisir, établissez un prévisionnel avec vos recettes, vos charges, vos investissements et le revenu personnel souhaité. Comparez ensuite les solutions à activité identique. Le véritable avantage d’une entreprise individuelle est d’éviter une structure inutilement lourde, à condition que cette simplicité reste compatible avec votre financement, vos risques et votre croissance.
Je publie et développe des médias web sur divers sujets depuis plus d’une décennie, et La grange du Web représente notre projet le plus récent. Nous souhaitons apporter toujours plus de valeurs et de qualité à nos articles afin de vous faire découvrir notre passion pour les nouvelles applications du web. Notre but est de vous aider à développer votre business avec les meilleurs services du b2b. Nous souhaitons vous apporter toujours plus d’informations sur les nouvelles tendances du web et les outils disponibles pour vous faire avancer avec votre entreprise


